
Tirar a margem: como recuperar a probabilidade real
A odd de uma casa não é uma probabilidade - é uma probabilidade mais uma margem. Tirar essa margem é a diferença entre medir uma vantagem e inventar uma.
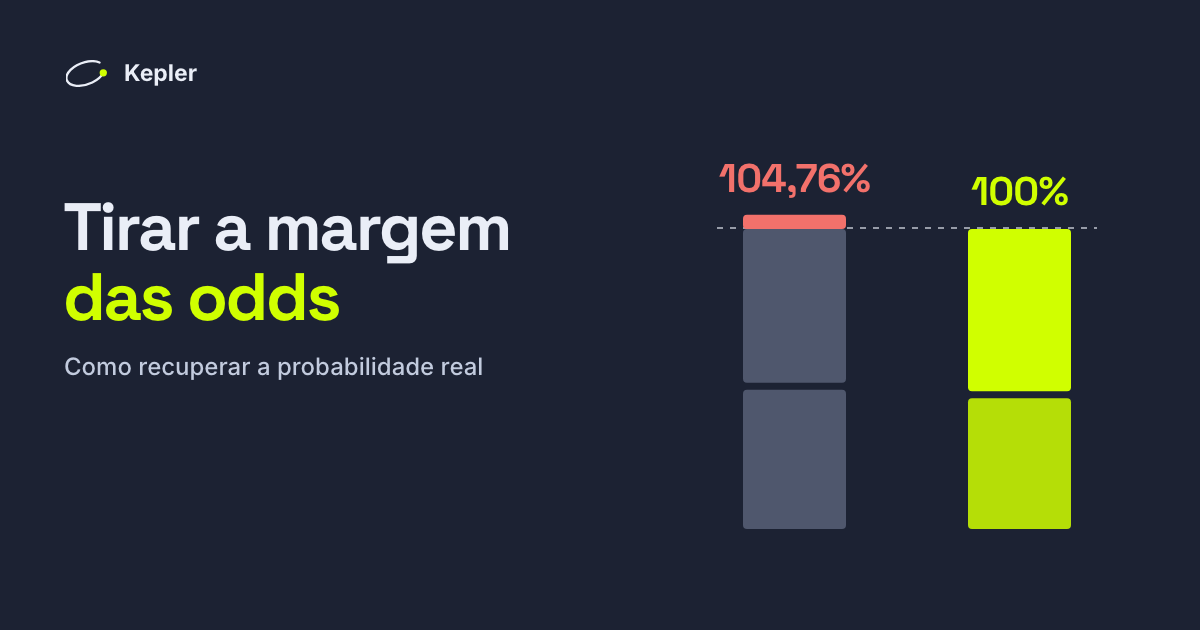
Uma odd de 2,00 não significa que a casa acha que o resultado tem 50% de chance. Significa que ela acha um pouco menos provável do que isso, e a diferença é como ela ganha dinheiro.
Se você compara o seu modelo com as odds brutas, está comparando com probabilidades infladas de propósito. Toda vantagem que você medir vai ser menor do que parece — e em odds baixas, uma vantagem que não existe vai parecer uma que existe.
A conta
Converta uma odd decimal em probabilidade implícita pegando o inverso dela:
probabilidade implícita = 1 / odd
Pegue um mercado de dois resultados cotado a 1,91 / 1,91:
1 / 1,91 = 0,5236   →  52,36%
1 / 1,91 = 0,5236   →  52,36%
                       ------
                       104,72%
Essas probabilidades somam mais de 100%. Precisam somar — o excedente é a margem da casa, e aqui ela é de 4,72%. Esse excedente é o overround, ou vig.
Tirando a margem
O método padrão é a normalização proporcional: dividir cada lado pelo total.
probabilidade justa = implícita / (implícita_a + implícita_b)
Para o mercado acima:
0,5236 / 1,0472 = 0,5000 → 50,0%
O que recupera a odd justa:
odd justa = 1 / 0,5000 = 2,00
Um exemplo menos simétrico. Mais de 2,5 gols a 1,75, menos a 2,10:
| odd | implícita | justa | |
|---|---|---|---|
| Mais de 2,5 | 1,75 | 57,14% | 55,28% |
| Menos de 2,5 | 2,10 | 47,62% | 44,72% |
| Total | 104,76% | 100,00% |
A estimativa real do mercado para o mais é 55,28%, não 57,14%. Se o seu modelo diz 56%, você não tem vantagem contra o número bruto — você tem uma vantagem de 0,7 ponto contra o justo, o que está dentro do ruído.
Você precisa dos dois lados. Não há atalho.
Esta é a parte que as pessoas pulam. A margem só pode ser observada como o quanto as duas probabilidades implícitas passam de 1. Com uma odd só, não dá para saber quanto dela é margem.
Supor uma margem típica e subtraí-la é pior do que não tirar a margem, porque agora você colocou um erro de tamanho desconhecido no lugar de um cuja direção você conhecia.
O que a normalização proporcional supõe
Que a casa distribui a margem igualmente entre os dois lados. Num mercado de dois resultados entre opções mais ou menos equilibradas, essa é uma aproximação razoável e é a que a maior parte do setor usa.
Ela é menos segura quando os dois lados estão muito distantes. As casas tendem a colocar mais margem nas zebras — o viés favorito-zebra — então a remoção proporcional subestima um pouco a odd justa dos grandes favoritos e superestima a das zebras. Há alternativas (o método de Shin, a normalização por potência, a aditiva), e elas diferem mais justamente onde esta é mais fraca.
Para mercados de gols com odds entre cerca de 1,5 e 2,5, a escolha do método muda a resposta em uma fração de ponto percentual. Para um favorito a 1,05, faz muita diferença.
Por que isso muda o que você mede
Tirar a margem não é um refinamento. Pule essa etapa e duas coisas específicas quebram.
A sua vantagem fica superestimada. Contra as odds brutas, todo mercado parece somar 104%, então um modelo que bate exatamente com a casa parece ter 4% de vantagem divididos entre os dois lados. Aposte nisso e você paga a margem duas vezes.
O seu valor de fechamento lê abaixo. A margem da casa aperta conforme o jogo se aproxima. Medida em 566 pares de odds da Pinnacle do nosso próprio livro, ela caiu de cerca de 5,05% a 48 horas do jogo para 3,78% na última hora. O fechamento, portanto, parece mais generoso dos dois lados, e cada leitura de CLV bruto é puxada para baixo em cerca de 1,2 ponto.
O sinal de que isso é um artefato: medir os dois lados de cada mercado deu um CLV bruto médio de −1,46%. O mais e o menos não podem os dois andar contra você. Sem a margem, os mesmos pares tiveram média de −0,27%, com mediana de exatamente zero — que é o que uma comparação sem viés deve produzir.
Onde aplicamos isso
Todo cálculo de valor esperado no produto compara a probabilidade do modelo com a probabilidade de mercado sem margem, e não com a odd bruta. O CLV fica sem margem nas duas pontas sempre que temos os dois lados nos dois momentos.
Quando não temos a odd contrária, a linha é informada como bruta e marcada assim no histórico, em vez de entrar na média. Essas leituras ficam cerca de um ponto abaixo, e misturar duas medidas diferentes sob um mesmo título é como um histórico deixa de significar alguma coisa.