
Retirer la marge : la probabilité réelle d'une cote
Une cote n’est pas une probabilité : c’est une probabilité plus une marge. Retirer cette marge fait la différence entre mesurer un avantage et l’inventer.
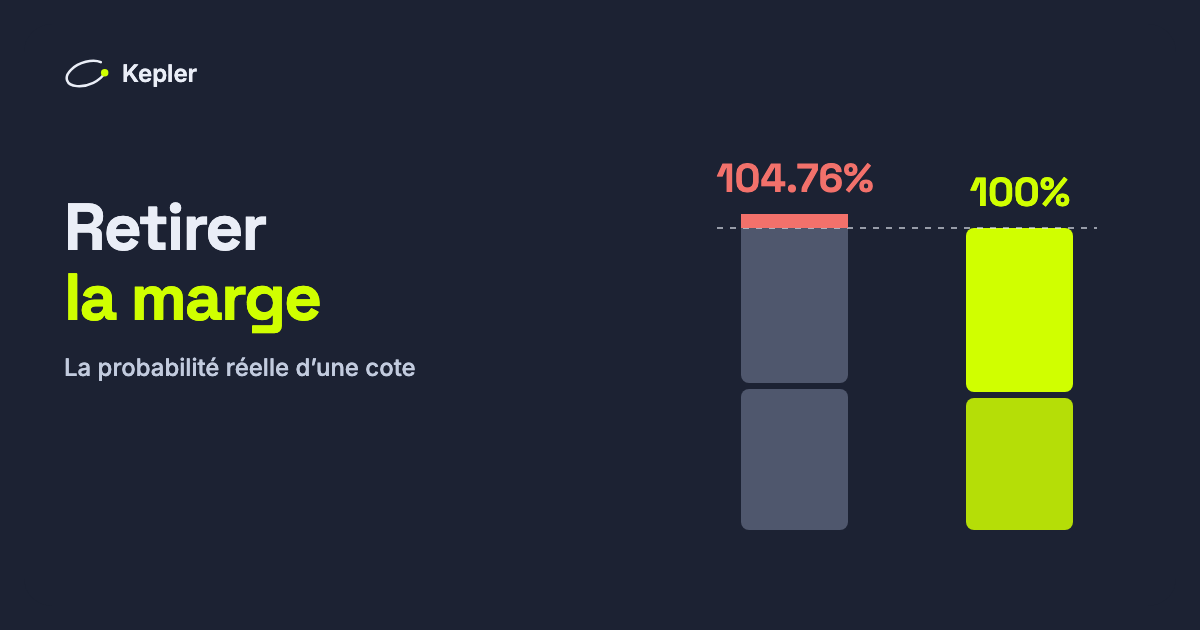
Une cote de 2.00 ne signifie pas que le bookmaker estime l'issue à 50 %. Elle signifie qu'il la juge un peu moins probable que cela, et l'écart est sa rémunération.
Si vous comparez votre modèle à des cotes brutes, vous le comparez à des probabilités délibérément gonflées. Tout avantage que vous mesurerez sera plus petit qu'il n'y paraît — et sur des cotes basses, un avantage inexistant ressemblera à un avantage réel.
L'arithmétique
Convertissez une cote décimale en probabilité implicite en prenant son inverse :
probabilité implicite = 1 / cote
Prenons un marché à deux issues coté 1.91 / 1.91 :
1 / 1.91 = 0.5236   →  52,36 %
1 / 1.91 = 0.5236   →  52,36 %
                       ------
                       104,72 %
Ces probabilités totalisent plus de 100 %. C'est nécessairement le cas — le surplus est la marge du bookmaker, ici 4,72 %. Ce surplus s'appelle l'overround, ou le vig.
Comment la retirer
La méthode standard est la normalisation proportionnelle : diviser chaque côté par le total.
probabilité équitable = implicite / (implicite_a + implicite_b)
Pour le marché ci-dessus :
0.5236 / 1.0472 = 0.5000 → 50,0 %
Ce qui restitue la cote équitable :
cote équitable = 1 / 0.5000 = 2.00
Un exemple moins symétrique. Plus de 2,5 à 1.75, moins à 2.10 :
| cote | implicite | équitable | |
|---|---|---|---|
| Plus de 2,5 | 1.75 | 57,14 % | 55,28 % |
| Moins de 2,5 | 2.10 | 47,62 % | 44,72 % |
| Total | 104,76 % | 100,00 % |
La véritable estimation du marché pour le « plus » est de 55,28 %, pas 57,14 %. Si votre modèle dit 56 %, vous n'avez pas d'avantage contre le chiffre brut — vous avez 0,7 point d'avantage contre le chiffre équitable, ce qui est dans le bruit.
Il faut les deux côtés. Il n'y a pas de raccourci.
C'est l'étape que l'on saute. La marge n'est observable que comme le montant par lequel les deux probabilités implicites dépassent 1. À partir d'une seule cote, impossible de savoir quelle part en est la marge.
Supposer une marge typique et la soustraire est pire que de ne pas retirer la marge du tout : vous avez remplacé une erreur dont vous connaissiez le sens par une erreur dont vous ignorez l'ampleur.
Ce que suppose la normalisation proportionnelle
Que le bookmaker répartit la marge également entre les deux côtés. Sur un marché à deux issues relativement équilibrées, c'est une approximation correcte, et c'est ce qu'utilise la majeure partie du secteur.
Elle est moins sûre quand les deux côtés sont très éloignés. Les books ont tendance à charger davantage de marge sur les outsiders — le biais favori-outsider — de sorte que le de-vigging proportionnel sous-estime légèrement la cote équitable sur les gros favoris et la surestime sur les outsiders. Des alternatives existent (méthode de Shin, normalisation par puissance, additive) et elles divergent le plus précisément là où celle-ci est la plus faible.
Pour les marchés de buts cotés entre environ 1.5 et 2.5, le choix de la méthode change la réponse d'une fraction de point de pourcentage. Pour un favori à 1.05, il compte énormément.
Pourquoi cela change ce que vous mesurez
Le de-vigging n'est pas un raffinement. Sautez-le et deux choses précises se cassent.
Votre avantage est surestimé. Face à des cotes brutes, chaque marché semble totaliser 104 %, si bien qu'un modèle qui reproduit exactement le bookmaker paraît avoir 4 % d'avantage réparti sur les deux côtés. Pariez là-dessus et vous payez la marge deux fois.
Votre valeur de ligne de clôture est sous-évaluée. La marge du bookmaker se resserre à l'approche du coup d'envoi. Mesurée sur 566 paires de cotes Pinnacle issues de notre propre historique, elle est passée d'environ 5,05 % à 48 heures à 3,78 % dans la dernière heure. La clôture paraît donc plus généreuse des deux côtés, et chaque lecture de CLV brute est tirée vers le bas d'environ 1,2 point.
L'indice que c'est un artefact : en calculant les deux côtés de chaque marché, la CLV brute moyenne ressort à −1,46 %. Le plus et le moins ne peuvent pas dériver tous les deux contre vous. Après retrait de la marge, les mêmes paires donnent −0,27 % en moyenne, avec une médiane exactement nulle — ce que devrait produire une comparaison non biaisée.
Où nous l'appliquons
Chaque calcul de valeur espérée dans le produit compare la probabilité du modèle à la probabilité de marché nette de marge, jamais à la cote brute. La CLV est nette de marge aux deux extrémités partout où nous disposons des deux côtés aux deux instants.
Là où nous n'avons pas la cote opposée, la ligne est publiée comme brute et étiquetée comme telle dans l'historique plutôt que mélangée à la moyenne. Ces lectures sont environ un point trop basses, et confondre deux mesures différentes sous un même intitulé, c'est exactement ainsi qu'un historique cesse de vouloir dire quoi que ce soit.