
Marge herausrechnen: die wahre Wahrscheinlichkeit
Eine Buchmacherquote ist keine Wahrscheinlichkeit, sondern eine Wahrscheinlichkeit plus Marge. Wer sie herausrechnet, misst einen Edge, statt ihn zu erfinden.
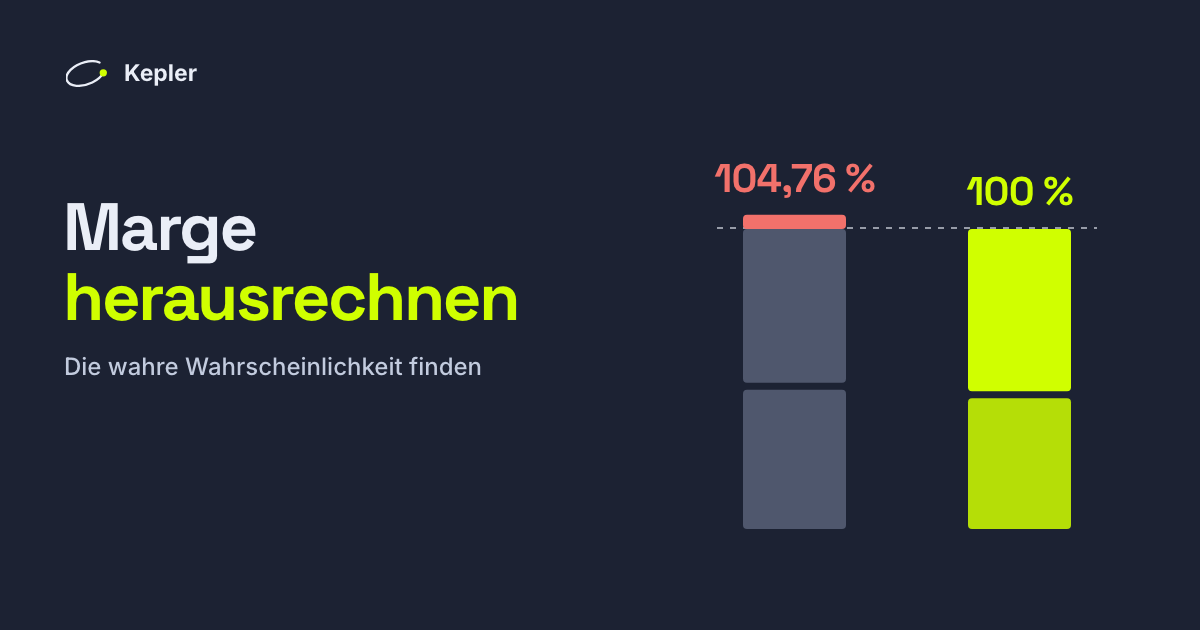
Eine Quote von 2,00 heißt nicht, dass der Buchmacher das Ergebnis für 50 % wahrscheinlich hält. Sie heißt, dass er es für etwas weniger wahrscheinlich hält, und die Differenz ist das, womit er bezahlt wird.
Wenn du dein Modell mit rohen Quoten vergleichst, vergleichst du es mit Wahrscheinlichkeiten, die absichtlich aufgebläht sind. Jeder Edge, den du misst, ist kleiner, als er aussieht — und bei niedrigen Quoten sieht ein Edge, den es nicht gibt, aus wie einer, den es gibt.
Die Rechnung
Eine Dezimalquote wird zur implizierten Wahrscheinlichkeit, indem man ihren Kehrwert nimmt:
implizierte Wahrscheinlichkeit = 1 / Quote
Nimm einen Markt mit zwei Ausgängen, bepreist mit 1,91 / 1,91:
1 / 1,91 = 0,5236   →  52,36 %
1 / 1,91 = 0,5236   →  52,36 %
                       -------
                       104,72 %
Diese Wahrscheinlichkeiten ergeben zusammen mehr als 100 %. Das müssen sie auch — der Überschuss ist die Marge des Buchmachers, hier 4,72 %. Dieser Überschuss heißt Overround oder Vig.
Sie herausrechnen
Die übliche Methode ist die proportionale Normalisierung: Teile jede Seite durch die Summe.
faire Wahrscheinlichkeit = impliziert / (impliziert_a + impliziert_b)
Für den Markt oben:
0,5236 / 1,0472 = 0,5000 → 50,0 %
Daraus ergibt sich die faire Quote:
faire Quote = 1 / 0,5000 = 2,00
Ein weniger symmetrisches Beispiel. Über 2,5 zu 1,75, Unter zu 2,10:
| Quote | impliziert | fair | |
|---|---|---|---|
| Über 2,5 | 1,75 | 57,14 % | 55,28 % |
| Unter 2,5 | 2,10 | 47,62 % | 44,72 % |
| Summe | 104,76 % | 100,00 % |
Die echte Schätzung des Marktes für Über liegt bei 55,28 %, nicht bei 57,14 %. Sagt dein Modell 56 %, hast du gegenüber der rohen Zahl keinen Edge — du hast gegenüber der fairen einen Edge von 0,7 Prozentpunkten, und der liegt im Rauschen.
Du brauchst beide Seiten. Eine Abkürzung gibt es nicht.
Das ist der Teil, den viele überspringen. Die Marge lässt sich nur als der Betrag beobachten, um den die beiden implizierten Wahrscheinlichkeiten 1 übersteigen. Mit nur einer Quote kannst du nicht wissen, wie viel davon Marge ist.
Eine typische Marge anzunehmen und abzuziehen ist schlimmer, als gar nicht zu bereinigen: Du hast damit einen Fehler, dessen Richtung du kanntest, durch einen ersetzt, dessen Größe du nicht kennst.
Was die proportionale Normalisierung annimmt
Dass der Buchmacher die Marge gleichmäßig auf beide Seiten verteilt. Bei einem Markt mit zwei Ausgängen und etwa ausgeglichenen Optionen ist das eine faire Näherung, und sie wird in der Branche am häufigsten verwendet.
Weniger sicher ist sie, wenn die beiden Seiten weit auseinanderliegen. Buchmacher packen tendenziell mehr Marge auf Außenseiter — den Favorite-Longshot-Bias —, daher unterschätzt die proportionale Bereinigung die faire Quote bei klaren Favoriten leicht und überschätzt sie bei Außenseitern. Es gibt Alternativen (die Methode von Shin, die Potenz-Normalisierung, die additive Methode), und sie weichen genau dort am stärksten ab, wo diese am schwächsten ist.
Bei Tormärkten mit Quoten zwischen etwa 1,5 und 2,5 verändert die Wahl der Methode das Ergebnis um einen Bruchteil eines Prozentpunkts. Bei einem Favoriten zu 1,05 macht sie einen großen Unterschied.
Warum das verändert, was du misst
Die Margenbereinigung ist keine Verfeinerung. Lässt du sie weg, gehen zwei ganz bestimmte Dinge kaputt.
Dein Edge wird überschätzt. Gegen rohe Quoten scheint jeder Markt auf 104 % zu kommen, ein Modell, das genau dem Buchmacher entspricht, scheint also einen Edge von 4 % zu haben, verteilt auf beide Seiten. Wettest du darauf, zahlst du die Marge doppelt.
Dein Closing Line Value fällt zu niedrig aus. Die Marge der Buchmacher wird zum Anstoß hin enger. Gemessen an 566 Quotenpaaren von Pinnacle aus unserem eigenen Buch fiel sie von etwa 5,05 % 48 Stunden vorher auf 3,78 % in der letzten Stunde. Die Schlussquote wirkt deshalb auf beiden Seiten großzügiger, und jeder rohe CLV-Wert wird um etwa 1,2 Punkte nach unten gezogen.
Das verräterische Zeichen, dass es sich um ein Artefakt handelt: Wertet man beide Seiten jedes Marktes, ergibt sich ein mittlerer roher CLV von −1,46 %. Über und Unter können sich nicht beide gegen dich bewegen. Bereinigt lagen dieselben Paare im Schnitt bei −0,27 %, mit einem Median von genau null — und genau das sollte ein unverzerrter Vergleich ergeben.
Wo wir sie anwenden
Jede Berechnung des Erwartungswerts im Produkt vergleicht die Wahrscheinlichkeit des Modells mit der margenbereinigten Marktwahrscheinlichkeit, nicht mit der rohen Quote. Der CLV wird an beiden Enden bereinigt, wo immer wir zu beiden Zeitpunkten beide Seiten haben.
Wo wir die Gegenquote nicht haben, wird die Zeile in der Bilanz als roh ausgewiesen und auch so gekennzeichnet, statt in den Durchschnitt einzufließen. Diese Werte liegen etwa einen Punkt zu niedrig, und zwei verschiedene Messungen unter einer Überschrift zu vermischen, ist genau das, womit eine Bilanz ihre Aussagekraft verliert.