
Togliere il margine: la probabilità reale
Una quota del bookmaker non è una probabilità: è una probabilità più un margine. Toglierlo è la differenza tra misurare un vantaggio e inventarne uno.
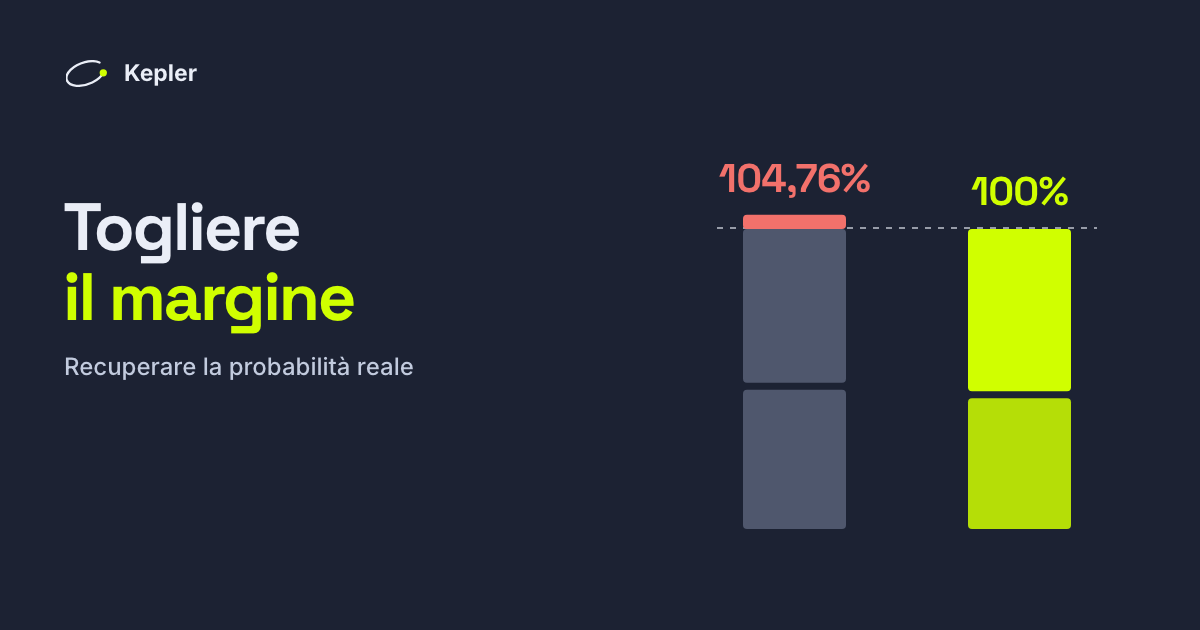
Una quota di 2,00 non significa che il bookmaker ritenga l’esito probabile al 50%. Significa che lo ritiene un po’ meno probabile di così, e la differenza è il modo in cui viene pagato.
Se confronti il tuo modello con le quote grezze, lo stai confrontando con probabilità gonfiate di proposito. Ogni vantaggio che misuri sarà più piccolo di come sembra, e sulle quote basse un vantaggio che non esiste sembrerà uno che esiste.
I calcoli
Per trasformare una quota decimale in una probabilità implicita si prende il suo reciproco:
probabilità implicita = 1 / quota
Prendi un mercato a due esiti quotato 1,91 / 1,91:
1 / 1,91 = 0,5236   →  52,36%
1 / 1,91 = 0,5236   →  52,36%
                       ------
                       104,72%
Queste probabilità sommano più del 100%. Devono farlo: l’eccedenza è il margine del bookmaker, qui il 4,72%. Questa eccedenza si chiama overround o aggio (in inglese vig).
Toglierlo
Il metodo standard è la normalizzazione proporzionale: si divide ogni lato per il totale.
probabilità equa = implicita / (implicita_a + implicita_b)
Per il mercato qui sopra:
0,5236 / 1,0472 = 0,5000 → 50,0%
Da cui si ricava la quota equa:
quota equa = 1 / 0,5000 = 2,00
Un esempio meno simmetrico. Over 2,5 a 1,75, Under a 2,10:
| quota | implicita | equa | |
|---|---|---|---|
| Over 2,5 | 1,75 | 57,14% | 55,28% |
| Under 2,5 | 2,10 | 47,62% | 44,72% |
| Totale | 104,76% | 100,00% |
La vera stima del mercato per l’over è 55,28%, non 57,14%. Se il tuo modello dice 56%, non hai un vantaggio rispetto al numero grezzo: hai un vantaggio di 0,7 punti rispetto a quello equo, che sta dentro il rumore.
Servono entrambi i lati. Non ci sono scorciatoie.
Questa è la parte che molti saltano. Il margine si osserva solo come la quantità di cui le due probabilità implicite superano 1. Con una sola quota non puoi sapere quanta parte di essa sia margine.
Ipotizzare un margine tipico e sottrarlo è peggio che non toglierlo affatto, perché al posto di un errore di cui conoscevi la direzione ne hai introdotto uno di cui non conosci la dimensione.
Cosa presuppone la normalizzazione proporzionale
Che il bookmaker distribuisca il margine in modo uniforme sui due lati. In un mercato a due esiti tra opzioni più o meno equilibrate è un’approssimazione ragionevole, ed è quella che usa la maggior parte del settore.
È meno sicura quando i due lati sono molto lontani. I bookmaker tendono a caricare più margine sugli sfavoriti (il favourite-longshot bias), quindi la rimozione proporzionale sottostima leggermente la quota equa dei grandi favoriti e la sovrastima per gli outsider. Esistono alternative (il metodo di Shin, la normalizzazione a potenza, quella additiva) e differiscono di più proprio dove questa è più debole.
Per i mercati sui gol quotati tra circa 1,5 e 2,5, la scelta del metodo cambia il risultato di una frazione di punto percentuale. Per un favorito a 1,05 conta moltissimo.
Perché cambia ciò che misuri
Togliere il margine non è una rifinitura. Se lo salti, si rompono due cose precise.
Il tuo vantaggio risulta gonfiato. Rispetto alle quote grezze ogni mercato sembra sommare il 104%, quindi un modello che coincide esattamente con il bookmaker sembra avere un vantaggio del 4% distribuito sui due lati. Se ci scommetti sopra, paghi il margine due volte.
Il tuo closing line value risulta basso. Il margine del bookmaker si restringe man mano che si avvicina il calcio d’inizio. Misurato su 566 coppie di quote Pinnacle del nostro storico, è sceso da circa il 5,05% a 48 ore al 3,78% nell’ultima ora. La chiusura sembra quindi più generosa su entrambi i lati, e ogni lettura grezza del CLV viene trascinata in basso di circa 1,2 punti.
Il segnale che si tratta di un artefatto: valutando entrambi i lati di ogni mercato, il CLV grezzo medio era −1,46%. Over e under non possono muoversi entrambi contro di te. Senza margine, le stesse coppie davano in media −0,27% con una mediana esattamente pari a zero, che è ciò che deve produrre un confronto non distorto.
Dove lo applichiamo
Ogni calcolo del valore atteso nel prodotto confronta la probabilità del modello con la probabilità di mercato senza margine, non con la quota grezza. Il CLV è calcolato senza margine a entrambe le estremità ogni volta che abbiamo entrambi i lati in entrambi i momenti.
Dove non abbiamo la quota opposta, la riga viene riportata come grezza e indicata come tale nello storico invece di finire nella media. Quelle letture risultano circa un punto più basse, e mescolare due misure diverse sotto la stessa voce è il modo in cui uno storico smette di significare qualcosa.