
Quitar el margen: la probabilidad real de una cuota
Una cuota no es una probabilidad: es una probabilidad más un margen. Quitar ese margen es la diferencia entre medir una ventaja e inventarla.
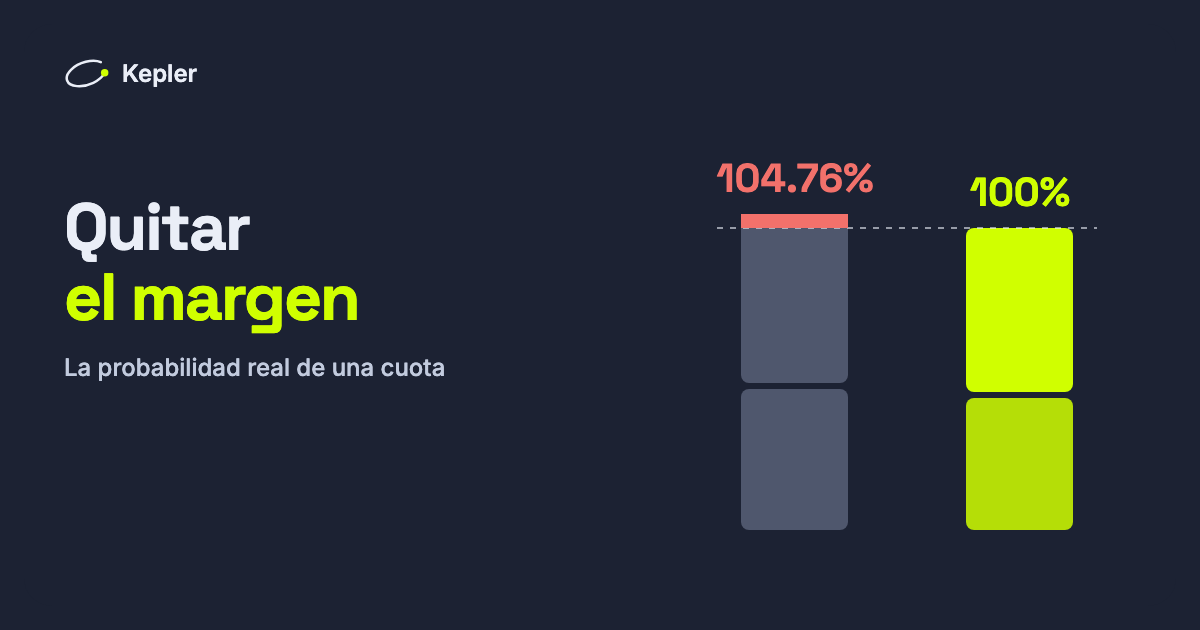
Una cuota de 2.00 no significa que la casa estime el resultado en un 50 %. Significa que lo considera algo menos probable que eso, y esa diferencia es su forma de cobrar.
Si comparas tu modelo con cuotas en bruto, lo estás comparando con probabilidades deliberadamente infladas. Cualquier ventaja que midas será menor de lo que parece, y en cuotas bajas una ventaja que no existe parecerá una que sí.
La aritmética
Convierte una cuota decimal en probabilidad implícita tomando su inverso:
probabilidad implícita = 1 / cuota
Toma un mercado de dos salidas cotizado a 1.91 / 1.91:
1 / 1.91 = 0.5236   →  52,36 %
1 / 1.91 = 0.5236   →  52,36 %
                       ------
                       104,72 %
Esas probabilidades suman más de 100 %. Tienen que hacerlo: el excedente es el margen de la casa, aquí un 4,72 %. Ese excedente es el overround o vig.
Cómo quitarlo
El método estándar es la normalización proporcional: dividir cada lado entre el total.
probabilidad justa = implícita / (implícita_a + implícita_b)
Para el mercado anterior:
0.5236 / 1.0472 = 0.5000 → 50,0 %
Lo que recupera la cuota justa:
cuota justa = 1 / 0.5000 = 2.00
Un ejemplo menos simétrico. Más de 2,5 a 1.75, menos a 2.10:
| cuota | implícita | justa | |
|---|---|---|---|
| Más de 2,5 | 1.75 | 57,14 % | 55,28 % |
| Menos de 2,5 | 2.10 | 47,62 % | 44,72 % |
| Total | 104,76 % | 100,00 % |
La estimación real del mercado para el «más» es 55,28 %, no 57,14 %. Si tu modelo dice 56 %, no tienes ventaja frente al número en bruto: tienes 0,7 puntos de ventaja frente al justo, que está dentro del ruido.
Necesitas ambos lados. No hay atajo.
Esta es la parte que la gente se salta. El margen solo es observable como la cantidad en que las dos probabilidades implícitas superan 1. Con una sola cuota es imposible saber qué parte de ella es margen.
Suponer un margen típico y restarlo es peor que no quitar el margen en absoluto, porque has sustituido un error cuya dirección conocías por otro cuyo tamaño desconoces.
Qué supone la normalización proporcional
Que la casa reparte el margen por igual entre ambos lados. En un mercado de dos resultados razonablemente equilibrados es una aproximación justa, y es lo que usa la mayor parte del sector.
Es menos segura cuando los dos lados están muy separados. Las casas tienden a cargar más margen sobre los outsiders —el sesgo favorito-outsider— de modo que el de-vigging proporcional subestima ligeramente la cuota justa en favoritos claros y la sobreestima en outsiders. Existen alternativas (método de Shin, normalización potencial, aditiva) y divergen más justo donde esta es más débil.
En mercados de goles cotizados entre aproximadamente 1.5 y 2.5, la elección del método cambia la respuesta en una fracción de punto porcentual. Para un favorito a 1.05 importa muchísimo.
Por qué esto cambia lo que mides
Quitar el margen no es un refinamiento. Sáltatelo y se rompen dos cosas concretas.
Tu ventaja queda sobreestimada. Frente a cuotas en bruto, cada mercado parece sumar 104 %, así que un modelo que reproduce exactamente a la casa aparenta tener un 4 % de ventaja repartido entre los dos lados. Apuesta sobre eso y estarás pagando el margen dos veces.
Tu valor de línea de cierre se lee bajo. El margen de la casa se estrecha según se acerca el inicio. Medido sobre 566 pares de cuotas de Pinnacle de nuestro propio historial, cayó de alrededor del 5,05 % a 48 horas al 3,78 % en la última hora. El cierre parece por tanto más generoso en ambos lados, y cada lectura de CLV en bruto se arrastra unos 1,2 puntos hacia abajo.
La señal de que es un artefacto: puntuar ambos lados de cada mercado dio un CLV bruto medio de −1,46 %. Más y menos no pueden derivar los dos en tu contra. Sin margen, los mismos pares promediaron −0,27 % con una mediana de exactamente cero, que es lo que debería producir una comparación no sesgada.
Dónde lo aplicamos
Cada cálculo de valor esperado del producto compara la probabilidad del modelo con la probabilidad de mercado sin margen, nunca con la cuota en bruto. El CLV se calcula sin margen en ambos extremos siempre que disponemos de los dos lados en los dos momentos.
Donde no tenemos la cuota contraria, la fila se publica como bruta y se etiqueta como tal en el historial en lugar de mezclarse en la media. Esas lecturas van alrededor de un punto por debajo, y mezclar dos mediciones distintas bajo un mismo encabezado es exactamente cómo un historial deja de significar algo.