
Informe de señales de Kepler: septiembre 2026
Septiembre de Kepler en cifras: cuántos de 573 pronósticos batieron la cuota de cierre, cómo varió por mercado y qué puede mostrar un mes.
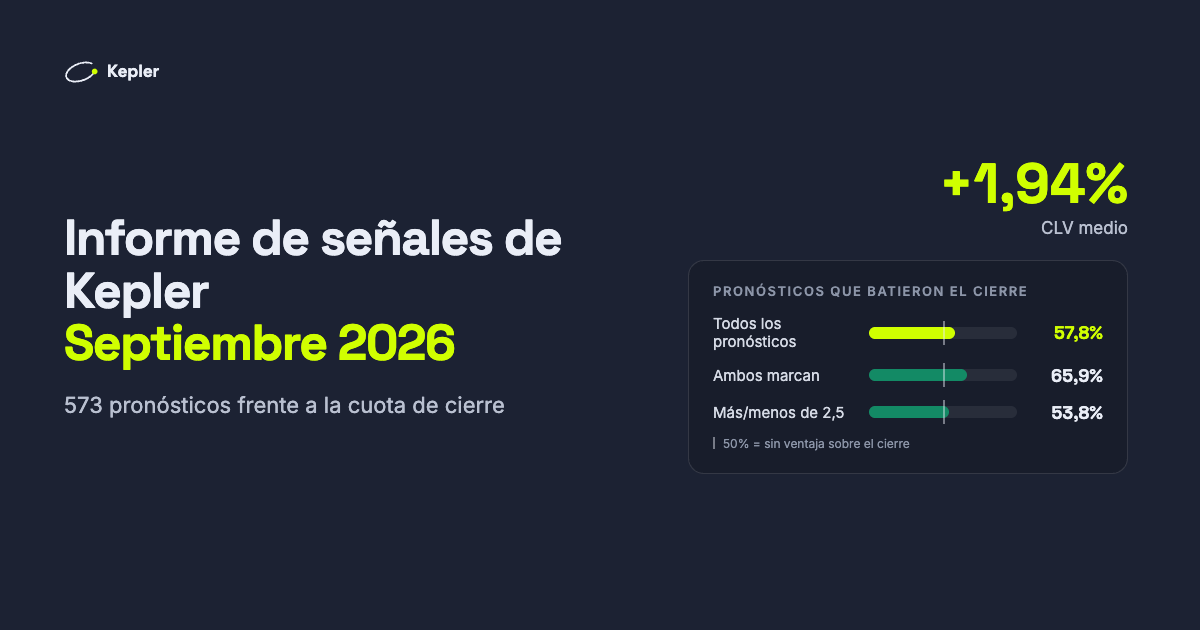
Este informe cubre todos los pronósticos que Kepler publicó para partidos jugados en septiembre de 2026: 573, todos liquidados. Mira el mes como una mesa de trading revisa su ejecución: no solo cuántos pronósticos ganaron, sino si se tomaron a una cuota mejor que aquella en la que el mercado terminó cerrando.
Todas las cifras salen del historial público, donde cada pronóstico aparece con su cuota, su resultado y, cuando la tenemos, su cuota de cierre.
En pocas palabras
- La mayoría de los pronósticos batieron la cuota de cierre. De los que tienen cuota de cierre de una casa sharp, el 57,8% se tomó a una cuota mejor que la última del mercado, por más de medio punto. El CLV (closing line value) medio fue de +1,94%.
- «Ambos marcan» fue el mercado más sólido. Batió el cierre el 65,9% de las veces, con un CLV medio de +3,08%, y rindió un +5,7%. El más/menos de 2,5 también batió el cierre, pero terminó el mes ligeramente en negativo.
- El mes cerró con +13,90 unidades en 573 pronósticos, un +2,4%. Eso cabe de sobra en lo que el azar puede producir en un mes, y lo decimos en lugar de convertirlo en titular.
- Los pronósticos que batieron el cierre ganaron más a menudo: 56,4% frente a 52,6%, con cuotas algo más altas. Con 135 pronósticos es un indicio, no una prueba.
Por qué medimos la cuota de cierre y no el porcentaje de aciertos
Un porcentaje de aciertos por sí solo dice poco. Un pronóstico a 1,30 que acierta el 70% de las veces pierde dinero; uno a 2,20 que acierta la mitad de las veces lo gana. Y en unos cientos de pronósticos, el resultado de cada partido es sobre todo ruido.
La cuota de cierre es la última y mejor estimación del mercado, cuando ya ha entrado toda la información y todo el dinero. Conseguir una cuota mejor que esa, una y otra vez, es la señal más fiable de que un modelo ve algo que el mercado solo detecta después. Aparece mucho antes de que el beneficio pueda distinguirse de la suerte. Lo explicamos a fondo en por qué importa el CLV.
Comparamos la cuota de cada pronóstico con la cuota de cierre de una casa sharp sin su margen, para comparar lo comparable. Un pronóstico bate el cierre cuando su cuota es mejor por más de medio punto (CLV por encima de +0,5%): un movimiento menor es el tamaño de un salto de cuota, no información.
Con qué frecuencia los pronósticos baten el cierre
| Mercado | Liquidados | Aciertos | Rendimiento | Batieron el cierre | CLV medio |
|---|---|---|---|---|---|
| Ambos marcan | 264 | 61,0% | +5,7% | 65,9% | +3,08% |
| Más/menos de 2,5 | 309 | 55,3% | −0,4% | 53,8% | +1,39% |
| Todos los pronósticos | 573 | 57,9% | +2,4% | 57,8% | +1,94% |
Los dos mercados batieron el cierre más de la mitad de las veces. «Ambos marcan» lo hizo más a menudo y por más margen, y de ahí salió el beneficio del mes: +15,05 unidades, mientras el más/menos de 2,5 terminó con −1,15. Un mercado puede batir el cierre y aun así perder en un mes: cuanto menor es la ventaja, más tarda en verse en los resultados.
¿Ganaron más los pronósticos que batieron el cierre?
Si batir la cuota de cierre es una señal real de valor, con el tiempo los pronósticos que lo consiguen deberían ganar más a menudo que los demás.
Sí: 56,4% frente a 52,6%, y con cuotas algo más altas, lo que debería hacer más difícil ganar, no más fácil. En unidades, los pronósticos que batieron el cierre perdieron 0,39 y los demás 4,41. Con 135 pronósticos esto es coherente con que el CLV hace su trabajo, pero no lo demuestra. Seguiremos publicando la comparación a medida que crezca la muestra.
Proceso frente a resultado
La primera cuota de cierre sharp del historial es del 13 de septiembre, así que el mes se divide en dos.
| Periodo | Pronósticos | Aciertos | Beneficio | Batieron el cierre | CLV medio |
|---|---|---|---|---|---|
| 1-12 de septiembre | 295 | 58,0% | +10,74 unidades | sin registrar | sin registrar |
| 13-30 de septiembre | 278 | 57,9% | +3,16 unidades | 57,8% | +1,94% |
Las dos mitades acertaron casi exactamente al mismo ritmo. En la segunda, los 135 pronósticos que pudimos medir frente al cierre lo batieron casi seis de cada diez veces y, aun así, perdieron 4,80 unidades entre todos. A juzgar por la cuota, esos pronósticos fueron buenos; en unas pocas semanas, los resultados no acompañaron. Así se ve la varianza con una muestra de este tamaño, y por eso miramos primero la cuota y después el beneficio.
Qué cubrió el modelo
Los 573 pronósticos de septiembre salieron de 20 ligas. Las más cubiertas: el Championship (75 pronósticos), la Serie A (66), la League One (62), la League Two (59), la Serie B (37), y la Pro League y LaLiga (35 cada una). Primeras divisiones junto a categorías inferiores, donde las cuotas suelen fijarse con menos atención.
No hace falta seguir cada pronóstico
Una mesa de trading no automatiza cada orden, y un suscriptor no tiene por qué seguir cada señal. Kepler se usa de varias maneras:
- Como preselección. Cada señal es un partido donde la cuota del modelo y la del mercado no coinciden. Algunos suscriptores la toman como punto de partida y la contrastan con su propio análisis antes de apostar nada.
- Por mercado. Seguir solo los mercados donde la ventaja ha sido más clara, juzgada por el CLV y no por los resultados de la semana pasada.
- Completo. Seguir cada señal con un stake fijo: es lo que muestra el historial público y el enfoque más fácil de medir.
Elijas lo que elijas, júzgalo sobre cientos de pronósticos, no sobre unos pocos días, y por la cuota que conseguiste frente al cierre.
Cómo lo medimos y sus límites
- Periodo: todos los pronósticos publicados para partidos jugados del 1 al 30 de septiembre de 2026: 573, todos liquidados.
- Stakes: una unidad fija por pronóstico. El beneficio va en unidades.
- CLV: la cuota del pronóstico frente a la cuota de cierre de una casa sharp sin margen. La primera cuota de cierre del historial es del 13 de septiembre; está disponible para 135 de los 573 pronósticos, y para el resto no se guardó una cuota de cierre sharp. Todas las cifras sobre el cierre usan solo esos 135, y un pronóstico bate el cierre si su CLV supera el +0,5%.
- Tamaño de la muestra: un mes de pronósticos no basta para separar la habilidad de la suerte solo por el beneficio. Estas cifras son una primera lectura, no un veredicto.
Cada pronóstico, ganador o perdedor, está en el historial público. Publicaremos este informe cada mes, con las mismas definiciones, para que las cifras se puedan comparar.
Preguntas frecuentes
¿Qué significa batir la cuota de cierre?
Un pronóstico bate el cierre cuando la cuota a la que se tomó es mejor por más de medio punto que la última cuota del mercado sharp antes del inicio, sin su margen (CLV por encima de +0,5%). Hacerlo de forma constante es la señal temprana más fiable de que un modelo encuentra valor.
¿Por qué publicar el CLV y no solo el beneficio?
En un mes, el beneficio depende sobre todo de unos cientos de resultados casi aleatorios, y la suerte lo mueve en ambos sentidos. El CLV mide la cuota y muestra si los pronósticos eran buenos mucho antes de que pueda hacerlo el beneficio.
¿Por qué solo 135 de los 573 pronósticos tienen cuota de cierre?
El CLV necesita una cuota de cierre comparable del mercado sharp. Para el resto no se guardó ninguna, así que todas las cifras sobre el cierre de este informe usan los 135 pronósticos que la tienen.
¿Cada cuánto se publica este informe?
Cada mes, con las mismas definiciones, para que cada mes se pueda comparar con el anterior. Todos los pronósticos detrás de las cifras están en el historial público.
Las apuestas conllevan riesgo. Los resultados pasados no garantizan resultados futuros. Apuesta solo lo que puedas permitirte perder. Solo mayores de 18 años.