
Как собрать банк для ставок: пошаговый план
Пошаговый план, как собрать банк для ставок: с какой суммы начать, какие правила записать, контрольные точки от 100 до 1000 прогнозов и когда выводить деньги.
Большинство банков не собирают. Их пополняют, проигрывают до нуля и пополняют снова. Собрать банк — дело медленное и куда менее захватывающее: фиксированная сумма, фиксированная ставка, запись каждого прогноза и терпение судить о результате по сотням прогнозов, а не по одним выходным.
Это пошаговый план, как это сделать: от дня, когда вы откладываете деньги, до момента, когда банк начинает расти сам. Наше руководство по управлению банком объясняет, как устроены ставки, а статья о сложном проценте в ставках — как растёт банк. Здесь всё это выстроено по порядку.
Коротко
- Отложите сумму, которую можете позволить себе потерять целиком, и держите её отдельно.
- Запишите правила до первого прогноза: 1% на прогноз, одинаковая ставка, только ординары.
- Записывайте каждый прогноз: ваш коэффициент и коэффициент закрытия.
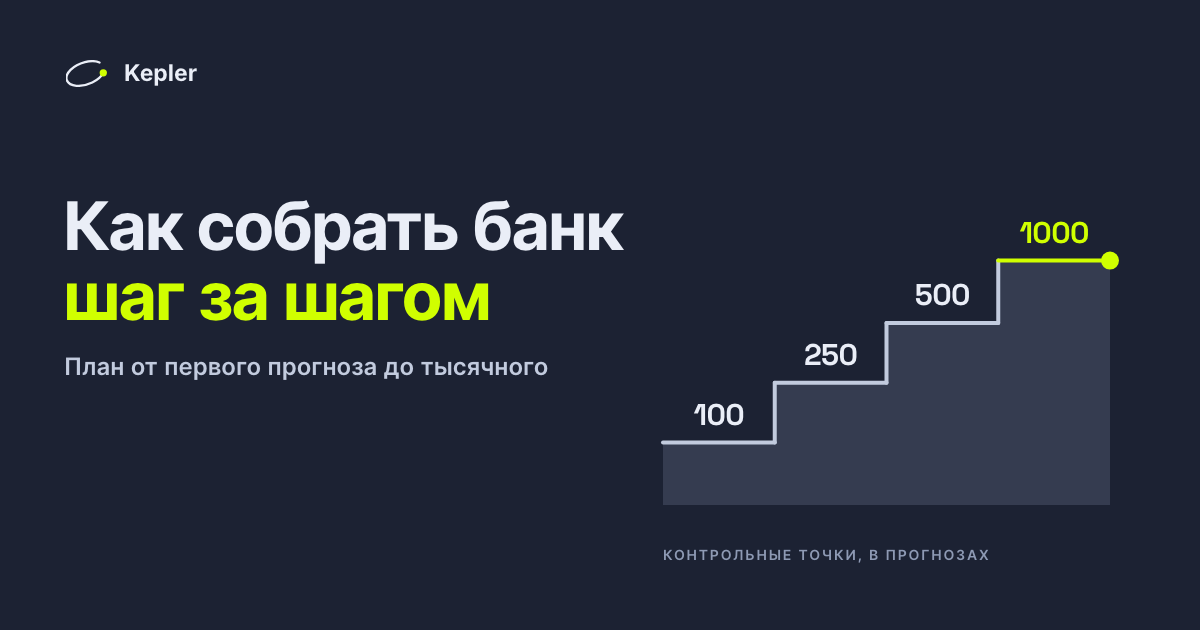
- Оценивайте результат в контрольных точках: 100, 250, 500 и 1000 прогнозов, а не по неделям.
- Раз в месяц пересчитывайте юнит, вверх или вниз, от того, что реально есть в банке.
- Заранее решите, какая серия проигрышей нормальна и сколько вы будете выводить.
Шаг 1. Выберите сумму, которую можете потерять
Банк для ставок — это деньги, которые могут уйти в ноль, ничего не изменив в остальной жизни: ни аренду, ни счета, ни сбережения. Если потеря всей суммы ударит по вам в этом месяце, сумма слишком велика. Это никогда не заёмные деньги и никогда не деньги, которые понадобятся.
Большим банк быть не обязан. При 1% на прогноз банк в €500 означает ставки по €5, и этого достаточно, чтобы научиться всему, чему учит этот план. Важно, чтобы сумма была фиксированной. Банк, который вы пополняете каждый раз, когда он падает, — это не банк. Это постоянная статья расходов.
Шаг 2. Держите банк отдельно
Положите деньги на отдельный счёт или электронный кошелёк и пополняйте букмекерские счета только оттуда. Выигрыши возвращаются туда же. Как только деньги на ставки смешиваются с повседневными, вы теряете единственное число, на котором держится план: сколько у вас есть сейчас по сравнению с тем, с чего вы начинали.
Ставить у нескольких букмекеров ради лучших коэффициентов — нормально. Считайте их все одним банком и складывайте, когда пересчитываете юнит.
Шаг 3. Запишите правила до первого прогноза
Следовать правилам легко в удачный день. Записывают их для неудачных. План, построенный так же, как мы ведём собственную статистику, выглядит так:
- Ставка: один юнит на прогноз, юнит — 1% банка. Максимум 2%.
- Одинаковая ставка: одна и та же сумма на каждый прогноз, какой бы ни был коэффициент и как бы уверенно он ни выглядел.
- Только ординары. Никаких экспрессов: один промах топит весь купон. См. ординары или экспрессы.
- Коэффициент: берите прогноз только по цене «Ставить от» или выше. Ниже — пропускайте.
- Пересмотр юнита: в первый день каждого месяца и никогда между ними.
- Серии проигрышей: ничего не меняется, пока просадка не превысит предел из шага 7.
- Вывод денег: правило, которое вы выберете в шаге 8.
Почему 1%? Даже при реальном перевесе больше чем в одной истории из десяти банк за 500 прогнозов в какой-то момент падает больше чем на 20 юнитов от пика. При юните в 1% это стоит примерно пятой части банка. При 5% — всего банка. Цифры — в руководстве по управлению банком.
Шаг 4. Записывайте каждый прогноз с самого первого
Записывайте дату, матч, рынок, коэффициент, который вы взяли, ставку, результат и, после начала матча, коэффициент закрытия. Хватит обычной таблицы.
Коэффициент закрытия важнее, чем кажется. Прибыли нужны сотни прогнозов, чтобы что-то значить, а то, обыгрываете ли вы цену закрытия, видно гораздо раньше. Это самый ранний честный признак того, что вы берёте хорошие цены. Подробнее — в статье почему CLV — единственная метрика, которая имеет значение.
Если вы следите за нашими сигналами, панель показывает каждый опубликованный прогноз по одному юниту, а «Мои прогнозы» — те, что вы записали, в реальных деньгах. Разница между ними — ваша часть результата, в основном это цены, которые вам удалось взять.
Шаг 5. Оценивайте в контрольных точках, а не по неделям
На коротких отрезках результаты ставок — это в основном шум. Поэтому заранее назначьте точки, в которых вы будете смотреть внимательно, а между ними выводов не делайте. Считайте контрольные точки в прогнозах, а не в неделях. Если ставить на каждый наш прогноз, их набирается несколько сотен в месяц (573 в сентябре 2026 года), так что первые 100 могут прийти за несколько дней.
100 прогнозов: судить рано. Прибыль пока почти ничего не говорит. Проверьте одно: получаете ли вы цены, ваши против опубликованных. Не меняйте ставку, в какую бы сторону ни пошло.
250 прогнозов: первое представление. CLV начинает что-то значить. Проверьте, что большинство ваших прогнозов обыгрывают цену закрытия. Не судите только по прибыли.
500 прогнозов: честная картина. Реальный перевес здесь редко ещё в минусе. Смотрите на прибыль и CLV вместе: если оба отрицательные, остановитесь и разберитесь. Не поднимайте юнит вне ежемесячного пересмотра.
1000 прогнозов: тренду можно доверять. Теперь решите, стоит ли дать банку расти на сложном проценте полностью. Не принимайте удачную серию за больший перевес.
В цифрах: прогнозы с настоящим перевесом около 6% после 100 штук всё ещё в минусе примерно в одном случае из четырёх, а после 500 — примерно в одном из шестнадцати. Минус после 100 прогнозов говорит очень мало. Минус после 500 при отрицательном CLV говорит многое.
Шаг 6. Пересчитывайте юнит раз в месяц
В первый день каждого месяца сложите банк и установите юнит в 1% от него. Если банк вырос, вырастет и юнит. Если уменьшился, уменьшится и юнит, и это план вас защищает, а не даёт сбой.
Никогда не пересчитывайте посреди серии, ни в одну сторону. Поднять юнит после удачной недели — значит ставить самые крупные суммы прямо перед неудачной. Пополнить банк после плохой недели — значит перестать понимать, работает ли план.
В этом и состоит весь сложный процент: юнит медленно следует за банком. На первой тысяче прогнозов разница невелика. На нескольких тысячах она решает почти всё, как показывает статья о сложном проценте в ставках.
Шаг 7. Заранее решите, какая серия проигрышей нормальна
Серия проигрышей — не признак того, что план провалился. При реальном перевесе шесть и больше проигрышей подряд — обычное дело, а падение на 14 юнитов от пика за 500 прогнозов вполне типично. Решите заранее две вещи:
- Что меняется при обычной просадке: ничего. Тот же юнит, те же правила.
- Когда остановиться и разобраться: например, когда банк на 30 юнитов ниже своего пика или в минусе на отметке 500 прогнозов при отрицательном CLV. Остановитесь, просмотрите записи и проверьте, получаете ли вы по-прежнему нужные цены. Не поднимайте ставку, чтобы отыграться.
Шаг 8. Заранее решите, сколько выводить
Выводить деньги — в этом и смысл банка, но каждый выведенный евро перестаёт работать на сложный процент. Выберите одно правило и держитесь его:
- Всё, что выше стартовой суммы, в конце каждого месяца. Банк не растёт, зато выигрыш никогда не под риском.
- Половину прибыли за месяц. Баланс: часть денег на руки, часть продолжает расти.
- Ничего первые 1000 прогнозов, потом одно из двух правил выше. Медленнее всего приносит деньги, быстрее всего растёт.
Что бы вы ни выбрали, решите сейчас. Вывод, решённый в удачный день, обычно слишком мал, а решённый в плохой — обычно всё целиком.
Пример: сентябрь 2026 года
Вот этот план на реальном месяце: каждый прогноз, который мы опубликовали в сентябре 2026 года, по одному юниту по опубликованной цене, банк €1000 и юнит €10. Цифры — наша статистика по состоянию на 16 октября 2026 года; месяц по дням разобран в статье 11 красных дней, 10 зелёных.
- 3 сентября: минус 8,42 юнита, или €84, после трёх красных дней подряд. Именно в этот момент люди без плана удваивают ставки. Правила говорят: ничего не меняется.
- 12 сентября: +13,05 юнита за один день, лучший день месяца. Правила и здесь говорят: ничего не меняется.
- 13 сентября: −5,38 юнита, худший день месяца, сразу после лучшего.
- Конец месяца: +15,95 юнита, или €159,50. В банке €1159,50.
- 1 октября: юнит становится €11,60, это 1% нового банка.
Две оговорки. Сентябрь принёс около 2,8% от поставленного — это хороший месяц, и бо́льшую часть сделал один день. Такой месяц с тем же успехом мог закончиться в минусе, и именно для этого нужны шаги 5 и 7. И это опубликованные цены: ваш результат зависит от цен, которые получаете вы.
Ваш план на одной странице
Скопируйте, заполните пропуски и держите там, где делаете ставки:
| Правило | Мой план |
|---|---|
| Стартовый банк | €_____, деньги, которые я могу потерять |
| Юнит | 1% = €_____, пересчёт 1-го числа каждого месяца |
| Ставка | 1 юнит на прогноз, только ординары |
| Коэффициент | Только по цене «Ставить от» или выше |
| Записи | Каждый прогноз, мой коэффициент и коэффициент закрытия |
| Контрольные точки | 100 / 250 / 500 / 1000 прогнозов |
| Разобраться, если | Банк на 30 юнитов ниже пика или в минусе после 500 прогнозов при отрицательном CLV |
| Вывод | _____ |
| Никогда | Пополнять после проигрышей, поднимать юнит посреди месяца, отыгрываться |
Частые вопросы
Сколько денег нужно, чтобы начать банк для ставок?
Меньше, чем думает большинство. При 1% на прогноз банк в €500 означает ставки по €5, и этого хватает, чтобы как следует следовать плану. Важно, чтобы это были деньги, которые вы можете потерять целиком, и чтобы вы не пополняли банк, когда он падает.
Сколько времени нужно, чтобы собрать банк?
Больше, чем ждёт большинство. При реалистичном перевесе около 3% на прогноз и ставках по 1% типичный банк вырастает примерно на 30% за 1000 прогнозов и примерно на 70% за 2000, с просадками по пути. Крупные ставки не ускоряют рост надёжно: в основном они увеличивают просадки.
Стоит ли пополнять банк после проигрышей?
Нет. Если банк падает, юнит падает вместе с ним при следующем ежемесячном пересчёте. Пополнение скрывает, работает ли план, и превращает фиксированный риск в неограниченный.
Когда увеличивать ставку?
Только при ежемесячном пересчёте и только потому, что банк вырос: юнит остаётся равным 1% от того, что есть. Никогда после удачной серии и никогда посреди месяца.
Что делать во время серии проигрышей?
Ничего не менять, пока серия не выходит за предел, заданный заранее. Шесть и больше проигрышей подряд — норма при реальном перевесе. Если просадка превысила предел, остановитесь и проверьте записи и цены, но никогда не поднимайте ставку, чтобы отыграться.
Ставки связаны с риском. План решает, сколько вы можете потерять и как быстро, но не решает, выиграете ли вы. Прошлые результаты не гарантируют будущих. Ставьте только то, что можете позволить себе потерять. 18+.