
Ինչպես կառուցել բանկրոլ՝ քայլ առ քայլ
Խաղադրույքների բանկրոլ կառուցելու քայլ առ քայլ պլան՝ որքանով սկսել, ինչ կանոններ սահմանել, ստուգակետեր 100-ից մինչև 1 000 կանխատեսում և երբ հանել գումարը։
Բանկրոլների մեծ մասը չի կառուցվում։ Գումար են լիցքավորում, խաղում մինչև վերջանա, հետո նորից լիցքավորում։ Իսկական բանկրոլ կառուցելն ավելի դանդաղ է և շատ ավելի քիչ հուզիչ՝ ֆիքսված գումար, ֆիքսված խաղադրույք, յուրաքանչյուր կանխատեսման գրառում և արդյունքը մեկ հանգստյան օրերով չէ, այլ հարյուրավոր կանխատեսումներով գնահատելու համբերություն։
Սա քայլ առ քայլ ծրագիր է՝ այն օրվանից, երբ գումարը մի կողմ եք դնում, մինչև այն պահը, երբ այն սկսում է ինքնուրույն աճել։ Մեր բանկրոլի կառավարման ուղեցույցը բացատրում է խաղադրույքների տրամաբանությունը, իսկ բարդ տոկոսը խաղադրույքներում հոդվածը՝ աճը։ Այս հոդվածն ամեն ինչ դասավորում է ըստ հերթականության։
Համառոտ
- Մի կողմ դրեք այնպիսի գումար, որն ամբողջությամբ կարող եք թույլ տալ կորցնել, և պահեք այն առանձին։
- Գրի առեք ձեր կանոնները առաջին կանխատեսումից առաջ՝ 1% մեկ կանխատեսման համար, հաստատուն խաղադրույքներ, միայն օրդինարներ։
- Գրանցեք յուրաքանչյուր կանխատեսում՝ ձեր վերցրած գործակցով և փակման գործակցով։
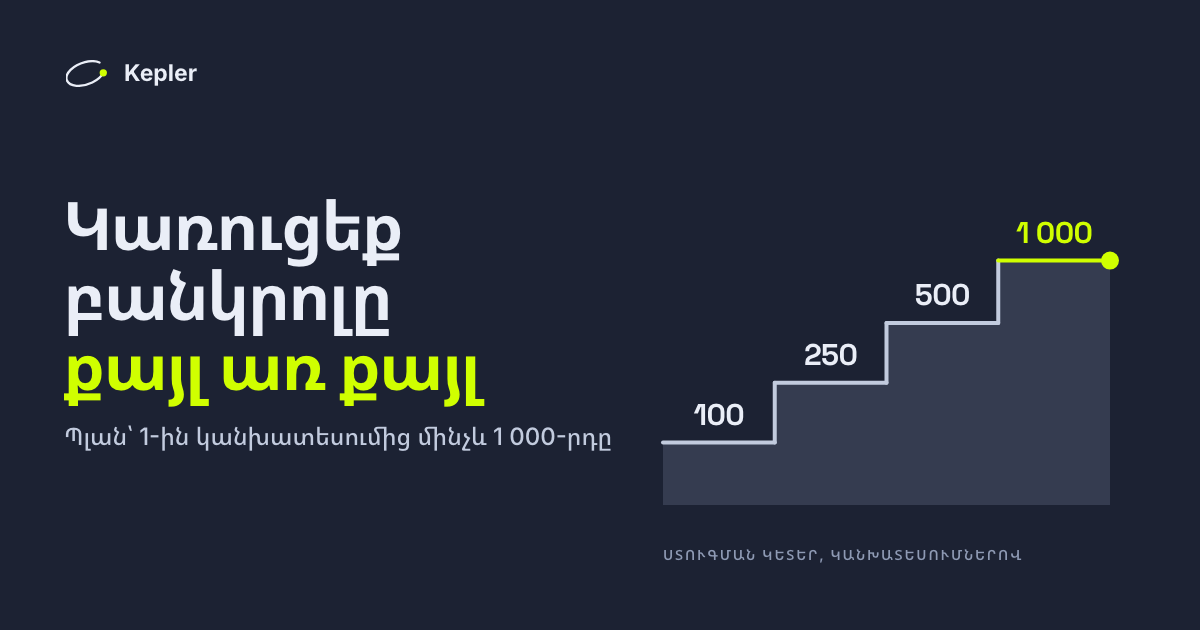
- Գնահատեք 100, 250, 500 և 1 000 կանխատեսման ստուգման կետերում, ոչ թե շաբաթ առ շաբաթ։
- Ամիսը մեկ անգամ վերահաշվարկեք ձեր յունիթը՝ վեր կամ վար, ըստ այն գումարի, որն իրականում կա։
- Նախապես որոշեք, թե ինչպիսին է կորուստների նորմալ շարքը և ինչ եք դուրս բերելու։
Քայլ 1: Ընտրեք գումար, որը կարող եք թույլ տալ կորցնել
Խաղադրույքների բանկրոլը այն գումարն է, որը կարող է զրոյանալ՝ առանց ձեր կյանքում որևէ այլ բան փոխելու: ո՛չ վարձը, ո՛չ վճարումները, ո՛չ խնայողությունները։ Եթե այն ամբողջությամբ կորցնելը այս ամիս ցավոտ կլինի, ուրեմն գումարը չափազանց մեծ է։ Այն երբեք պարտքով վերցրած չէ և երբեք այն գումարը չէ, որը ձեզ պետք է գալու։
Այն մեծ լինել պարտադիր չէ։ Մեկ կանխատեսման համար 1%-ի դեպքում €500 բանկրոլը նշանակում է €5 խաղադրույք, և դա բավական է այն ամենը սովորելու համար, ինչ այս ծրագիրը պիտի սովորեցնի։ Կարևորը գումարի ֆիքսված լինելն է։ Բանկրոլը, որը լրացնում եք ամեն անգամ, երբ այն նվազում է, բանկրոլ չէ։ Դա ընթացիկ ծախս է։
Քայլ 2: Պահեք այն առանձին
Գումարը պահեք առանձին հաշվում կամ էլեկտրոնային դրամապանակում և բուքմեյքերների մոտ ձեր հաշիվները լիցքավորեք միայն այնտեղից։ Շահումները վերադառնում են նույն տեղը։ Երբ խաղադրույքների գումարը խառնվում է առօրյա գումարին, դուք կորցնում եք այն միակ թիվը, որի վրա հենվում է այս ծրագիրը: որքան ունեք հիմա՝ համեմատած այն գումարի հետ, որով սկսել եք։
Լավագույն գործակիցների համար մի քանի բուքմեյքեր օգտագործելը նորմալ է։ Դրանք բոլորը հաշվեք մեկ բանկրոլ և վերահաշվարկելիս գումարեք։
Քայլ 3: Գրի առեք ձեր կանոնները առաջին կանխատեսումից առաջ
Լավ օրը կանոններին հետևելը հեշտ է։ Դրանք գրում եք վատ օրերի համար։ Ահա ծրագիր, որը կրկնում է, թե ինչպես ենք խաղադրույքները դնում մեր սեփական արդյունքների պատմության մեջ:
- Խաղադրույք: մեկ յունիթ մեկ կանխատեսման համար, որտեղ յունիթը բանկրոլի 1%-ն է։ Առավելագույնը՝ 2%։
- Հաստատուն: նույն խաղադրույքը յուրաքանչյուր կանխատեսման վրա, ինչ գործակից էլ լինի և որքան էլ վստահ զգաք։
- Միայն օրդինարներ։ Ոչ մի էքսպրես: մեկ սխալը խորտակում է ամբողջ տոմսը։ Տե՛ս օրդինարներ, թե էքսպրեսներ։
- Գործակից: վերցրեք կանխատեսումը միայն նրա «Խաղալ ≥» գործակցով կամ ավելի բարձրով։ Դրանից ցածր՝ բաց թողեք։
- Յունիթի վերանայում: յուրաքանչյուր ամսվա առաջին օրը և երբեք դրանից բացի։
- Կորուստների շարքեր: ոչինչ չի փոխվում, քանի դեռ անկումը չի անցել 7-րդ քայլում ձեր սահմանած շեմը։
- Գումարի դուրսբերում: 8-րդ քայլում ձեր ընտրած կանոնը։
Ինչո՞ւ 1%։ Նույնիսկ իրական առավելության դեպքում 500 կանխատեսման ընթացքում տասը պատմությունից ավելի քան մեկն ինչ-որ պահի իջնում է իր գագաթից ավելի քան 20 յունիթով։ 1% յունիթների դեպքում դա արժե բանկրոլի մոտ հինգերորդ մասը։ 5%-ի դեպքում՝ ամբողջը։ Թվերը բանկրոլի կառավարման ուղեցույցում են։
Քայլ 4: Գրանցեք յուրաքանչյուր կանխատեսում՝ առաջինից սկսած
Գրի առեք ամսաթիվը, հանդիպումը, շուկան, ձեր վերցրած գործակիցը, խաղադրույքը, արդյունքը և, հանդիպումը սկսվելուց հետո, փակման գործակիցը։ Աղյուսակը բավական է։
Փակման գործակիցն ավելի կարևոր է, քան թվում է։ Շահույթը ինչ-որ բան նշանակելու համար հարյուրավոր կանխատեսումներ է պահանջում, իսկ այն, թե արդյոք ձեր գործակիցները գերազանցում են փակման գործակիցը, երևում է շատ ավելի շուտ։ Դա ամենավաղ ազնիվ նշանն է, որ ձեր վերցրած գործակիցները լավն են։ Ավելին՝ ինչու է CLV-ն միակ կարևոր ցուցանիշը հոդվածում։
Եթե հետևում եք մեր ազդանշաններին, վահանակը գրաֆիկի վրա ցույց է տալիս յուրաքանչյուր հրապարակված կանխատեսում մեկ յունիթով, իսկ My Picks-ը հետևում է ձեր գրանցածներին՝ իրական գումարով։ Երկուսի տարբերությունը արդյունքի այն մասն է, որը ձերն է՝ հիմնականում ձեր ստացած գործակիցները։
Քայլ 5: Գնահատեք ստուգման կետերում, ոչ թե շաբաթ առ շաբաթ
Կարճ ժամանակահատվածներում խաղադրույքների արդյունքները հիմնականում աղմուկ են։ Ուստի սահմանեք այն կետերը, որտեղ ուշադիր կնայեք, և դրանց միջև եզրակացություններ մի արեք։ Ստուգման կետերը հաշվեք կանխատեսումներով, ոչ թե շաբաթներով։ Եթե հետևում եք մեր հրապարակած յուրաքանչյուր կանխատեսմանը, ամսական դրանք մի քանի հարյուր են (573՝ 2026 թվականի սեպտեմբերին), ուստի առաջին 100-ը կարող է գալ մի քանի օրում։
100 կանխատեսում: գնահատելու համար դեռ շուտ է։ Շահույթը դեռ գրեթե ոչինչ չի ասում։ Ստուգեք մեկ բան: որ ստանում եք գործակիցները՝ ձերը հրապարակվածների համեմատ։ Մի փոխեք խաղադրույքը, ինչպես էլ ընթացած լինի։
250 կանխատեսում: առաջին ընթերցումը։ Փակման գործակցի արժեքը (CLV) սկսում է ինչ-որ բան ասել։ Ստուգեք, որ ձեր կանխատեսումների մեծ մասը գերազանցում է փակման գործակիցը։ Մի գնահատեք միայն շահույթով։
500 կանխատեսում: արդար պատկեր։ Այստեղ իրական առավելությունը հազվադեպ է դեռ մինուսում լինում։ Նայեք շահույթին և CLV-ին միասին: եթե երկուսն էլ բացասական են, կանգ առեք և վերանայեք։ Մի բարձրացրեք յունիթը ամսական վերանայումից դուրս։
1 000 կանխատեսում: միտմանը վստահելու համար բավական է։ Հիմա որոշեք՝ թողնե՞լ, որ բանկրոլը լիարժեք աճի բարդ տոկոսով։ Լավ շարքը մի շփոթեք ավելի մեծ առավելության հետ։
Թվերով ասած՝ մոտ 6% իրական առավելությամբ կանխատեսումները 100 կանխատեսումից հետո մինուսում են մոտավորապես չորսից մեկ դեպքում, իսկ 500-ից հետո՝ մոտավորապես տասնվեցից մեկ դեպքում։ 100 կանխատեսումից հետո մինուսում լինելը շատ քիչ բան է ասում։ 500-ից հետո բացասական CLV-ով մինուսում լինելը շատ բան է ասում։
Քայլ 6: Ամիսը մեկ անգամ վերահաշվարկեք յունիթը
Յուրաքանչյուր ամսվա առաջին օրը գումարեք բանկրոլը և յունիթը սահմանեք դրա 1%-ը։ Եթե բանկրոլն աճել է, յունիթն աճում է։ Եթե նվազել է, յունիթը նվազում է, և դա ծրագիրն է, որ պաշտպանում է ձեզ, այլ ոչ թե ձախողվում։
Երբեք մի վերահաշվարկեք շարքի կեսին՝ ո՛չ վեր, ո՛չ վար։ Հաջող շաբաթից հետո յունիթը բարձրացնելը նշանակում է ձեր ամենամեծ խաղադրույքները դնել հենց անհաջող շաբաթից առաջ։ Վատ շաբաթից հետո բանկրոլը լրացնելը նշանակում է, որ այլևս չեք կարող ասել՝ ծրագիրն աշխատում է, թե ոչ։
Բարդ տոկոսն ընդամենը սա է: յունիթը դանդաղ հետևում է բանկրոլին։ Առաջին հազար կանխատեսման ընթացքում դա քիչ տարբերություն է տալիս։ Մի քանի հազարի ընթացքում հենց դա է տալիս տարբերության մեծ մասը, ինչպես ցույց է տալիս բարդ տոկոսը խաղադրույքներում հոդվածը։
Քայլ 7: Որոշեք, թե որն է կորուստների նորմալ շարքը, նախքան այն կսկսվի
Կորուստների շարքը ծրագրի ձախողման նշան չէ։ Իրական առավելության դեպքում վեց կամ ավելի անընդմեջ կորցրած կանխատեսումը սովորական բան է, իսկ գագաթից 14 յունիթով անկումը 500 կանխատեսման ընթացքում սովորական երևույթ է։ Նախապես որոշեք երկու բան:
- Ի՞նչ է փոխվում սովորական անկման ժամանակ: ոչինչ։ Նույն յունիթը, նույն կանոնները։
- Ե՞րբ կանգ առնել և վերանայել: օրինակ, երբ բանկրոլն իր ամենաբարձր կետից 30 յունիթով ցածր է, կամ 500 կանխատեսման ստուգման կետում մինուսում է բացասական CLV-ով։ Կանգ առեք, անցեք գրառումների վրայով և ստուգեք՝ դեռ ստանո՞ւմ եք գործակիցները։ Մի բարձրացրեք խաղադրույքը՝ կորուստը ետ բերելու համար։
Քայլ 8: Նախապես որոշեք գումարի դուրսբերումը
Գումար դուրս բերելը բանկրոլի իմաստն է, բայց դուրս բերված յուրաքանչյուր եվրո դադարում է բարդ տոկոսով աճել։ Ընտրեք մեկ կանոն և հավատարիմ մնացեք դրան:
- Ամեն ինչ՝ սկզբնական գումարից բարձր, յուրաքանչյուր ամսվա վերջում։ Բանկրոլը մնում է նույն չափի, բայց ձեր շահումները երբեք ռիսկի տակ չեն։
- Յուրաքանչյուր ամսվա շահույթի կեսը։ Հավասարակշռություն: մի մասը դուրս է գալիս, մի մասը մնում է աճելու։
- Ոչինչ առաջին 1 000 կանխատեսման ընթացքում, հետո վերոնշյալ երկուսից մեկը։ Վճարման համար ամենադանդաղը, աճի համար ամենաարագը։
Ինչ էլ ընտրեք, ընտրեք հիմա։ Լավ օրը որոշված դուրսբերումը սովորաբար չափազանց փոքր է լինում, իսկ վատ օրը որոշվածը՝ սովորաբար ամբողջը։
Գործնական օրինակ: 2026 թվականի սեպտեմբեր
Ահա ծրագիրը կիրառված իրական ամսվա վրա: 2026 թվականի սեպտեմբերին մեր հրապարակած յուրաքանչյուր կանխատեսում, մեկական յունիթով, հրապարակված գործակցով, €1 000 բանկրոլից և €10 յունիթով։ Թվերը մեր արդյունքների պատմությունն են՝ 2026 թվականի հոկտեմբերի 16-ի դրությամբ։ 11 պարտված օր, 10 շահած օր հոդվածը ամիսն անցնում է օր առ օր։
- Սեպտեմբերի 3: մինուս 8,42 յունիթ, կամ €84, անընդմեջ երեք կարմիր օրից հետո։ Սա այն պահն է, երբ առանց ծրագրի մարդիկ կրկնապատկում են խաղադրույքները։ Կանոններն ասում են՝ ոչինչ չի փոխվում։
- Սեպտեմբերի 12: +13,05 յունիթ մեկ օրում, ամսվա լավագույնը։ Կանոններն այստեղ էլ ասում են՝ ոչինչ չի փոխվում։
- Սեպտեմբերի 13: −5,38 յունիթ, ամսվա ամենավատ օրը, լավագույնից անմիջապես հետո։
- Ամսվա վերջ: +15,95 յունիթ, կամ €159,50։ Բանկրոլը հասնում է €1 159,50-ի։
- Հոկտեմբերի 1: յունիթը դառնում է €11,60, նոր բանկրոլի 1%-ը։
Երկու զգուշացում։ Սեպտեմբերը դրված գումարի վրա տվել է մոտ 2,8%, ինչը լավ ամիս է, և դրա մեծ մասը եկել է մեկ օրից։ Այսպիսի ամիսը նույն հաջողությամբ կարող է ավարտվել մինուսում, և հենց դրա համար են 5-րդ և 7-րդ քայլերը։ Եվ սրանք հրապարակված գործակիցներն են: ձեր սեփական արդյունքը կախված է ձեր ստացած գործակիցներից։
Ձեր բանկրոլի ծրագիրը մեկ էջում
Պատճենեք, լրացրեք բացթողումները և պահեք այնտեղ, որտեղ խաղադրույք եք կատարում:
| Կանոն | Իմ ծրագիրը |
|---|---|
| Սկզբնական բանկրոլ | €_____, գումար, որը կարող եմ թույլ տալ կորցնել |
| Յունիթ | 1% = €_____, վերահաշվարկվում է յուրաքանչյուր ամսվա 1-ին |
| Խաղադրույք | 1 յունիթ մեկ կանխատեսման համար, միայն օրդինարներ |
| Գործակից | Միայն «Խաղալ ≥» գործակցով կամ ավելի բարձրով |
| Գրառում | Յուրաքանչյուր կանխատեսում՝ իմ գործակցով և փակման գործակցով |
| Ստուգման կետեր | 100 / 250 / 500 / 1 000 կանխատեսում |
| Վերանայել, եթե | Գագաթից 30 յունիթով ցածր է, կամ 500 կանխատեսումից հետո մինուսում է բացասական CLV-ով |
| Դուրսբերում | _____ |
| Երբեք | Չլրացնել կորուստներից հետո, չբարձրացնել յունիթը ամսվա կեսին, չհետապնդել կորուստները |
Հաճախ տրվող հարցեր
Որքա՞ն գումար է պետք խաղադրույքների բանկրոլ սկսելու համար։
Ավելի քիչ, քան շատերը կարծում են։ Մեկ կանխատեսման համար 1%-ի դեպքում €500-ը նշանակում է €5 խաղադրույքներ, ինչը բավարար է պլանին պատշաճ հետևելու համար։ Կարևորն այն է, որ դա լինի գումար, որը կարող եք ամբողջությամբ կորցնել, և որ այն չհամալրեք, երբ նվազի։
Որքա՞ն ժամանակ է պահանջում բանկրոլ կառուցելը։
Ավելի շատ, քան շատերը սպասում են։ Մեկ կանխատեսման մոտ 3% իրատեսական առավելության և 1% խաղադրույքների դեպքում սովորական բանկրոլն աճում է մոտ 30%-ով 1 000 կանխատեսման ընթացքում և մոտ 70%-ով 2 000-ի ընթացքում, ճանապարհին անկումներով։ Ավելի մեծ խաղադրույքները դա հուսալիորեն չեն արագացնում։ Հիմնականում դրանք մեծացնում են անկումները։
Պե՞տք է բանկրոլը համալրել կորուստներից հետո։
Ոչ։ Եթե բանկրոլը նվազում է, հաջորդ ամսական ստուգման ժամանակ յունիթն էլ է նվազում։ Համալրելը թաքցնում է՝ պլանն աշխատում է, թե ոչ, և ֆիքսված ռիսկը վերածում է անսահմանափակի։
Ե՞րբ պետք է մեծացնել խաղադրույքը։
Միայն ամսական ստուգման ժամանակ և միայն այն պատճառով, որ բանկրոլն աճել է՝ յունիթը մնում է առկա գումարի 1%-ը։ Երբեք հաղթական շարքից հետո և երբեք ամսվա կեսին։
Ի՞նչ անել պարտությունների շարքի ժամանակ։
Ոչինչ չփոխել, քանի դեռ այն մնում է նախապես սահմանած սահմանաչափի մեջ։ Իրական առավելության դեպքում անընդմեջ վեց կամ ավելի պարտությունը նորմալ է։ Եթե անկումն անցնում է ձեր սահմանաչափը, կանգ առեք և վերանայեք ձեր արդյունքներն ու գործակիցները, բայց երբեք մի բարձրացրեք խաղադրույքը՝ կորցրածը հետ բերելու համար։
Խաղադրույքները ռիսկ են պարունակում։ Ծրագիրը որոշում է, թե որքան և որքան արագ կարող եք կորցնել, այլ ոչ թե կշահեք, թե ոչ։ Անցյալի արդյունքները չեն երաշխավորում ապագա եկամուտը։ Խաղադրույք կատարեք միայն այն գումարով, որը կարող եք թույլ տալ կորցնել։ 18+։