
Como montar uma banca de apostas, passo a passo
Um plano passo a passo para montar sua banca: com quanto começar, que regras escrever, pontos de controle de 100 a 1.000 palpites e quando sacar.
A maioria das bancas não é montada. Ela é depositada, apostada até acabar e depositada de novo. Montar uma banca é mais lento e bem menos emocionante: um valor fixo, uma stake fixa, o registro de cada palpite e a paciência de julgar o resultado em centenas de palpites, não num fim de semana.
Este é um plano passo a passo para fazer isso, do dia em que você separa o dinheiro até o momento em que ele começa a crescer sozinho. Nosso guia de gestão de banca explica a lógica das stakes, e juros compostos nas apostas explica o crescimento. Este artigo coloca tudo em ordem.
Resumindo
- Separe um valor que você pode perder por inteiro e deixe esse dinheiro à parte.
- Escreva suas regras antes do primeiro palpite: 1% por palpite, stake fixa, só apostas simples.
- Registre cada palpite, com a odd que você pegou e a odd de fechamento.
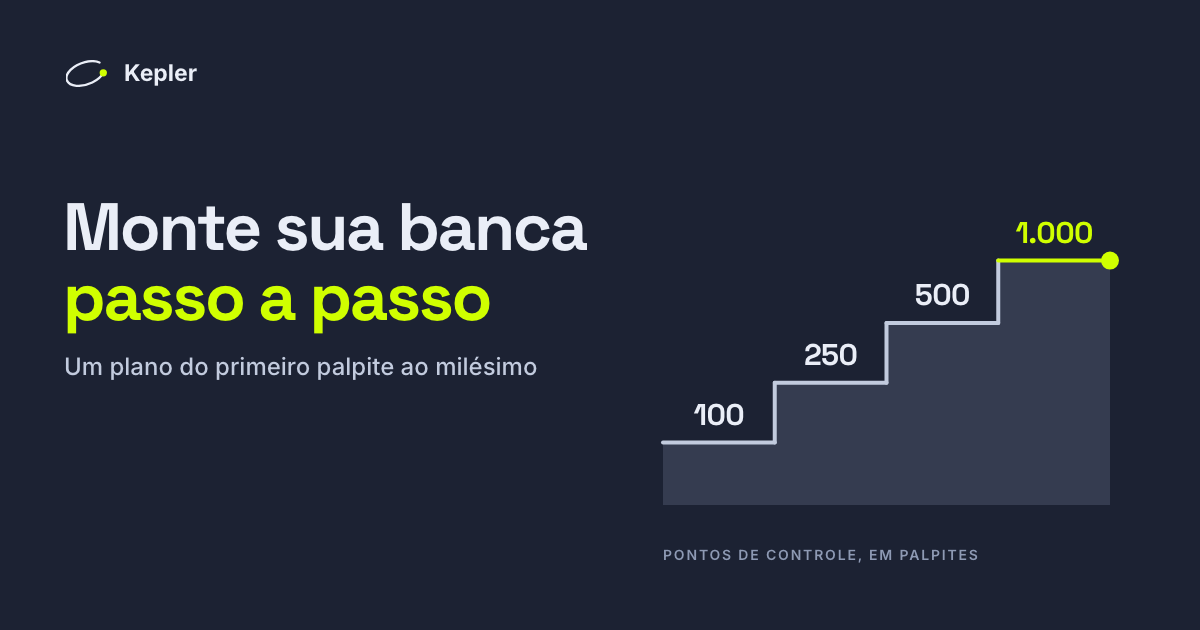
- Avalie nos pontos de controle de 100, 250, 500 e 1.000 palpites, não por semana.
- Recalcule sua unidade uma vez por mês, para cima ou para baixo, a partir do que realmente existe na banca.
- Decida antes qual sequência de derrotas é normal e quanto você vai sacar.
Passo 1: escolha um valor que você pode perder
Uma banca de apostas é um dinheiro que pode chegar a zero sem mudar nada no resto da sua vida: nem o aluguel, nem as contas, nem a poupança. Se perder tudo pesaria no seu mês, é demais. Nunca dinheiro emprestado, e nunca dinheiro de que você vai precisar.
Ela não precisa ser grande. Com 1% por palpite, uma banca de €500 significa stakes de €5, e isso basta para aprender tudo o que este plano quer ensinar. O que importa é que o valor seja fixo. Uma banca que você recarrega toda vez que ela cai não é uma banca. É uma despesa fixa.
Passo 2: deixe a banca separada
Coloque o dinheiro numa conta ou carteira digital só para isso e abasteça suas contas nas casas de apostas apenas a partir dela. Os ganhos voltam para o mesmo lugar. Quando o dinheiro das apostas se mistura com o do dia a dia, você perde o único número de que este plano depende: quanto você tem agora em comparação com quanto tinha no começo.
Usar várias casas para pegar as melhores odds não tem problema. Conte todas como uma banca só e some tudo na hora de recalcular.
Passo 3: escreva suas regras antes do primeiro palpite
É fácil seguir regras num dia bom. Elas são escritas para os dias ruins. Um plano baseado no jeito como apostamos nosso próprio histórico fica assim:
- Stake: uma unidade por palpite, sendo a unidade 1% da banca. No máximo 2%.
- Fixa: a mesma stake em todo palpite, seja qual for a odd e por mais certo que pareça.
- Só simples. Nada de múltiplas: um erro afunda o bilhete inteiro. Veja simples ou múltiplas.
- Odd: pegue um palpite só na odd "Entrar a ≥" ou melhor. Abaixo dela, pule.
- Revisão da unidade: no primeiro dia de cada mês, e nunca no meio.
- Sequências de derrotas: nada muda até a queda passar do limite do passo 7.
- Saques: a regra que você escolher no passo 8.
Por que 1%? Mesmo com uma vantagem real, mais de um histórico em cada dez cai em algum momento mais de 20 unidades abaixo do seu pico em 500 palpites. Com unidades de 1%, isso custa cerca de um quinto da banca. Com 5%, custa a banca inteira. Os números estão no guia de gestão de banca.
Passo 4: registre cada palpite desde o primeiro
Anote a data, o jogo, o mercado, a odd que você pegou, a stake, o resultado e, depois que o jogo começar, a odd de fechamento. Uma planilha basta.
A odd de fechamento importa mais do que parece. O lucro precisa de centenas de palpites para significar alguma coisa, mas se as suas odds batem ou não a de fechamento aparece bem antes. É o primeiro sinal honesto de que as odds que você pega são boas. Mais em por que o CLV é a única métrica que importa.
Se você segue nossos sinais, o painel mostra cada palpite publicado com uma unidade, e Meus palpites acompanha os que você registra, em dinheiro real. A diferença entre os dois é a parte do resultado que é sua: principalmente as odds que você conseguiu.
Passo 5: avalie nos pontos de controle, não por semana
Em trechos curtos, os resultados das apostas são quase só ruído. Então defina os momentos em que você vai olhar com atenção e não tire conclusões no meio do caminho. Conte esses pontos em palpites, não em semanas. Se você segue todos os palpites que publicamos, são várias centenas por mês (573 em setembro de 2026), então os primeiros 100 podem chegar em poucos dias.
100 palpites: cedo demais para julgar. O lucro ainda não diz quase nada. Confira uma coisa só: se você consegue as odds, as suas contra as publicadas. Não mude a stake, para qualquer lado que tenha ido.
250 palpites: uma primeira leitura. O CLV começa a dizer alguma coisa. Confira se a maioria dos seus palpites bate a odd de fechamento. Não julgue só pelo lucro.
500 palpites: um retrato justo. Uma vantagem real raramente ainda está no negativo aqui. Olhe lucro e CLV juntos: se os dois forem negativos, pare e revise. Não suba a unidade fora da revisão mensal.
1.000 palpites: o bastante para confiar na tendência. É hora de decidir se vale deixar a banca crescer com juros compostos por completo. Não confunda uma boa fase com uma vantagem maior.
Em números: palpites com uma vantagem real de cerca de 6% ainda estão no negativo depois de 100 palpites mais ou menos uma vez em cada quatro, e depois de 500 mais ou menos uma vez em cada dezesseis. Estar no negativo com 100 palpites diz muito pouco. Estar no negativo com 500 e CLV negativo diz muito.
Passo 6: recalcule a unidade uma vez por mês
No primeiro dia de cada mês, some a banca e defina a unidade em 1% do total. Se a banca cresceu, a unidade cresce. Se diminuiu, a unidade diminui, e isso é o plano protegendo você, não falhando.
Nunca recalcule no meio de uma sequência, para nenhum dos lados. Subir a unidade depois de uma semana boa é apostar suas maiores stakes logo antes da semana ruim. Recarregar a banca depois de uma semana ruim é deixar de saber se o plano está funcionando.
Juros compostos são só isso: a unidade acompanha a banca, devagar. Nos primeiros mil palpites a diferença é pequena. Em vários milhares ela faz quase toda a diferença, como mostra juros compostos nas apostas.
Passo 7: decida antes qual sequência de derrotas é normal
Uma sequência de derrotas não é sinal de que o plano falhou. Com uma vantagem real, seis ou mais derrotas seguidas são comuns, e uma queda de 14 unidades a partir do pico é normal em 500 palpites. Decida duas coisas com antecedência:
- O que muda numa queda normal: nada. A mesma unidade, as mesmas regras.
- Quando parar e revisar: por exemplo, quando a banca estiver 30 unidades abaixo do pico, ou no negativo no ponto dos 500 palpites com CLV negativo. Pare, revise o registro e confira se você continua conseguindo as odds. Não aumente a stake para recuperar.
Passo 8: decida seus saques com antecedência
Sacar dinheiro é para isso que a banca existe, mas cada euro sacado para de render juros compostos. Escolha uma regra e siga:
- Tudo o que passar do valor inicial, no fim de cada mês. A banca fica do mesmo tamanho, mas seus ganhos nunca ficam em risco.
- Metade do lucro de cada mês. Um meio-termo: uma parte sai, outra continua crescendo.
- Nada nos primeiros 1.000 palpites, depois uma das duas regras acima. A que mais demora a pagar, a que mais rápido cresce.
Seja qual for a escolha, escolha agora. Um saque decidido num dia bom costuma ser pequeno demais, e um decidido num dia ruim costuma ser tudo.
Um exemplo real: setembro de 2026
Aqui está o plano aplicado a um mês real: cada palpite que publicamos em setembro de 2026, uma unidade em cada um na odd publicada, com uma banca de €1.000 e unidade de €10. Os números são nosso histórico como estava em 16 de outubro de 2026; 11 dias no vermelho, 10 no verde mostra o mês dia a dia.
- 3 de setembro: −8,42 unidades, ou €84, depois de três dias no vermelho seguidos. É o momento em que quem não tem plano dobra a stake. As regras dizem: nada muda.
- 12 de setembro: +13,05 unidades num dia, o melhor do mês. As regras dizem o mesmo: nada muda.
- 13 de setembro: −5,38 unidades, o pior dia do mês, logo depois do melhor.
- Fim do mês: +15,95 unidades, ou €159,50. A banca fica em €1.159,50.
- 1º de outubro: a unidade passa a ser €11,60, 1% da nova banca.
Dois alertas. Setembro rendeu cerca de 2,8% do valor apostado, um mês bom, e um único dia fez a maior parte. Um mês assim poderia muito bem ter terminado no vermelho, e é para isso que existem os passos 5 e 7. E essas são as odds publicadas: o seu resultado depende das odds que você consegue.
Seu plano de banca em uma página
Copie, preencha os espaços e deixe por perto quando for apostar:
| Regra | Meu plano |
|---|---|
| Banca inicial | €_____, dinheiro que posso perder |
| Unidade | 1% = €_____, recalculada no dia 1º de cada mês |
| Stake | 1 unidade por palpite, só simples |
| Odd | Só na odd "Entrar a ≥" ou melhor |
| Registro | Cada palpite, minha odd e a odd de fechamento |
| Pontos de controle | 100 / 250 / 500 / 1.000 palpites |
| Revisar se | 30 unidades abaixo do pico, ou negativo aos 500 palpites com CLV negativo |
| Saques | _____ |
| Nunca | Recarregar depois de perder, subir a unidade no meio do mês, correr atrás do prejuízo |
Perguntas frequentes
Quanto dinheiro preciso para começar uma banca de apostas?
Menos do que muita gente pensa. Com 1% por palpite, €500 significam stakes de €5, o bastante para seguir um plano direito. O que importa é ser um dinheiro que você pode perder por inteiro, e não recarregar a banca quando ela cair.
Quanto tempo leva para montar uma banca?
Mais do que a maioria espera. Com uma vantagem realista de cerca de 3% por palpite e stakes de 1%, uma banca típica cresce uns 30% em 1.000 palpites e uns 70% em 2.000, com quedas no caminho. Stakes maiores não aceleram isso de forma confiável: na maior parte das vezes só aumentam as quedas.
Devo colocar mais dinheiro na banca depois de perder?
Não. Se a banca cai, a unidade cai junto na revisão mensal seguinte. Recarregar esconde se o plano está funcionando e transforma um risco fixo num risco sem limite.
Quando devo aumentar a stake?
Só na revisão mensal, e só porque a banca cresceu: a unidade continua sendo 1% do que existe. Nunca depois de uma boa sequência e nunca no meio do mês.
O que fazer numa sequência de derrotas?
Nada diferente, enquanto ela ficar dentro do limite que você definiu antes. Seis ou mais derrotas seguidas são normais com uma vantagem real. Se a queda passar do limite, pare e revise seu registro e suas odds, mas nunca aumente a stake para recuperar.
Apostar envolve risco. Um plano decide quanto você pode perder e com que velocidade, não se você vai ganhar. Resultados passados não garantem retornos futuros. Aposte só o que você pode perder. 18+.