
Construire sa bankroll de paris, étape par étape
Un plan étape par étape pour bâtir sa bankroll : avec combien commencer, quelles règles écrire, points de contrôle de 100 à 1 000 pronostics, quand retirer.
La plupart des bankrolls ne sont pas construites. On les dépose, on les joue jusqu’à ce qu’il n’en reste rien, puis on dépose à nouveau. En construire une est plus lent et nettement moins excitant : une somme fixe, une mise fixe, un relevé de chaque pronostic, et la patience de juger sur des centaines de pronostics plutôt que sur un week-end.
Voici un plan étape par étape pour y arriver, du jour où vous mettez l’argent de côté jusqu’au moment où il commence à grandir tout seul. Notre guide de gestion de bankroll explique la logique des mises, et les intérêts composés dans les paris explique la croissance. Cet article remet tout dans l’ordre.
En bref
- Mettez de côté une somme que vous pouvez vous permettre de perdre entièrement, et gardez-la à part.
- Écrivez vos règles avant le premier pronostic : 1 % par pronostic, mise fixe, paris simples uniquement.
- Notez chaque pronostic, avec la cote prise et la cote de clôture.
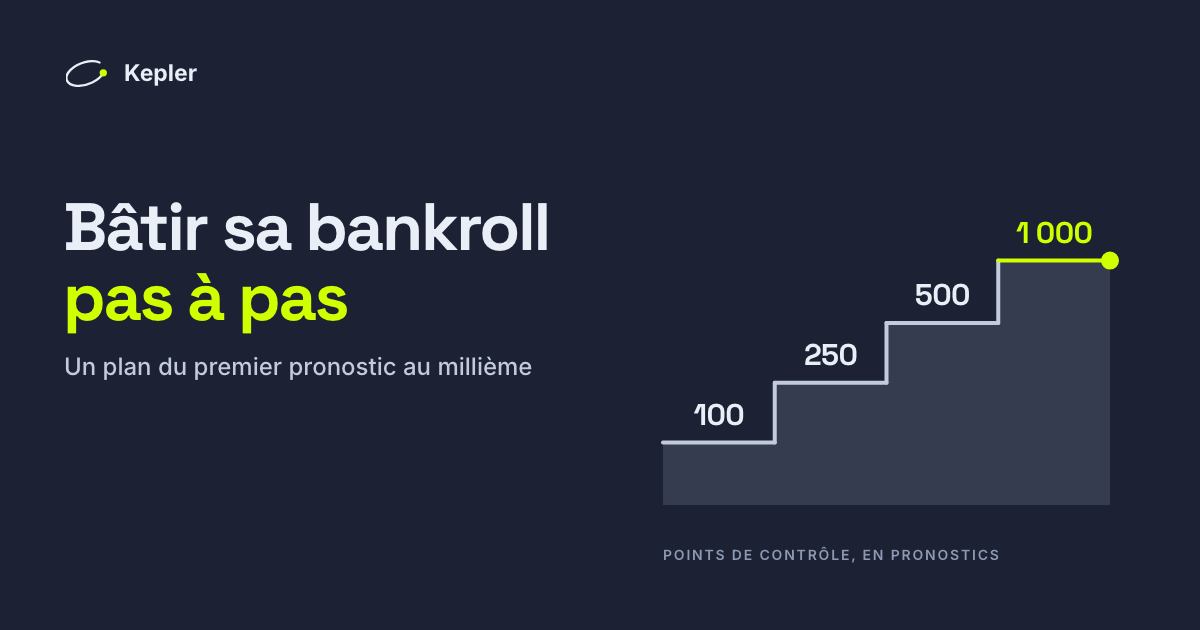
- Jugez aux points de contrôle de 100, 250, 500 et 1 000 pronostics, pas à la semaine.
- Recalculez votre unité une fois par mois, à la hausse ou à la baisse, à partir de ce qui est vraiment là.
- Décidez à l’avance à quoi ressemble une série de pertes normale, et ce que vous retirerez.
Étape 1 : choisissez une somme que vous pouvez perdre
Une bankroll, c’est de l’argent qui peut tomber à zéro sans rien changer au reste de votre vie : ni le loyer, ni les factures, ni l’épargne. Si tout perdre vous pénaliserait ce mois-ci, c’est trop. Jamais d’argent emprunté, et jamais d’argent dont vous aurez besoin.
Elle n’a pas besoin d’être grosse. À 1 % par pronostic, une bankroll de 500 € donne des mises de 5 €, et cela suffit pour apprendre tout ce que ce plan doit vous apprendre. Ce qui compte, c’est que la somme soit fixe. Une bankroll que vous rechargez chaque fois qu’elle baisse n’est pas une bankroll. C’est une dépense régulière.
Étape 2 : gardez-la à part
Placez l’argent sur un compte ou un portefeuille électronique à part, et alimentez vos comptes chez les bookmakers uniquement depuis celui-ci. Les gains y reviennent. Dès que l’argent des paris se mélange à l’argent du quotidien, vous perdez le seul chiffre sur lequel repose ce plan : combien vous avez aujourd’hui par rapport à votre point de départ.
Utiliser plusieurs bookmakers pour obtenir les meilleures cotes ne pose aucun problème. Comptez-les comme une seule bankroll, et additionnez-les au moment de recalculer.
Étape 3 : écrivez vos règles avant le premier pronostic
Les règles sont faciles à suivre les bons jours. On les écrit pour les mauvais. Un plan calqué sur la façon dont nous misons notre propre historique ressemble à ceci :
- Mise : une unité par pronostic, l’unité valant 1 % de la bankroll. 2 % au maximum.
- Fixe : la même mise sur chaque pronostic, quelle que soit la cote et quelle que soit votre confiance.
- Paris simples uniquement. Pas de combinés : une erreur coule tout le ticket. Voir paris simples ou combinés.
- Cote : ne prenez un pronostic qu’à sa cote « Jouer à ≥ » ou mieux. En dessous, passez.
- Révision de l’unité : le premier jour de chaque mois, jamais entre deux.
- Séries de pertes : rien ne change tant que la baisse ne dépasse pas la limite fixée à l’étape 7.
- Retraits : la règle choisie à l’étape 8.
Pourquoi 1 % ? Même avec un vrai avantage, plus d’un historique sur dix chute à un moment ou un autre de plus de 20 unités sous son plus haut en 500 pronostics. Avec des unités à 1 %, cela coûte environ un cinquième de la bankroll. À 5 %, cela coûte tout. Les chiffres sont dans le guide de gestion de bankroll.
Étape 4 : notez chaque pronostic dès le premier
Notez la date, le match, le marché, la cote prise, la mise, le résultat et, une fois le match commencé, la cote de clôture. Un tableur suffit.
La cote de clôture compte plus qu’il n’y paraît. Le bénéfice demande des centaines de pronostics pour vouloir dire quelque chose, alors que battre ou non la cote de clôture se voit bien plus tôt. C’est le premier signe honnête que vous prenez de bonnes cotes. Plus de détails dans pourquoi la CLV est la seule métrique qui compte.
Si vous suivez nos signaux, le tableau de bord trace chaque pronostic publié à une unité, et Mes pronostics suit ceux que vous enregistrez, en argent réel. L’écart entre les deux est la part du résultat qui vous appartient : surtout les cotes que vous avez obtenues.
Étape 5 : jugez aux points de contrôle, pas à la semaine
Sur de courtes périodes, les résultats des paris sont surtout du bruit. Fixez donc les moments où vous regarderez sérieusement, et ne tirez aucune conclusion entre deux. Comptez ces points en pronostics, pas en semaines. Si vous suivez tous nos pronostics, cela fait plusieurs centaines par mois (573 en septembre 2026), et les 100 premiers peuvent arriver en quelques jours.
100 pronostics : trop tôt pour juger. Le bénéfice ne dit presque rien pour l’instant. Vérifiez une seule chose : que vous obtenez les cotes, les vôtres face aux cotes publiées. Ne changez pas la mise, quel que soit le résultat.
250 pronostics : une première lecture. La CLV commence à parler. Vérifiez que la plupart de vos pronostics battent la cote de clôture. Ne jugez pas sur le seul bénéfice.
500 pronostics : une image fiable. Un vrai avantage est rarement encore négatif ici. Regardez bénéfice et CLV ensemble : si les deux sont négatifs, arrêtez et analysez. N’augmentez pas l’unité hors de la révision mensuelle.
1 000 pronostics : assez pour se fier à la tendance. C’est le moment de décider s’il faut laisser la bankroll composer pleinement. Ne prenez pas une bonne série pour un avantage plus grand.
En chiffres : des pronostics avec un véritable avantage d’environ 6 % sont encore négatifs après 100 pronostics environ une fois sur quatre, et après 500 environ une fois sur seize. Être négatif à 100 pronostics ne dit presque rien. Être négatif à 500 avec une CLV négative en dit beaucoup.
Étape 6 : recalculez l’unité une fois par mois
Le premier jour de chaque mois, additionnez la bankroll et fixez l’unité à 1 % de ce total. Si la bankroll a grandi, l’unité grandit. Si elle a baissé, l’unité baisse, et c’est le plan qui vous protège, pas qui échoue.
Ne recalculez jamais au milieu d’une série, dans un sens comme dans l’autre. Augmenter l’unité après une bonne semaine, c’est jouer vos plus grosses mises juste avant la mauvaise. Recharger la bankroll après une mauvaise semaine, c’est ne plus savoir si le plan fonctionne.
Les intérêts composés, ce n’est rien d’autre : l’unité suit la bankroll, lentement. Sur les mille premiers pronostics, cela change peu de choses. Sur plusieurs milliers, cela fait l’essentiel de la différence, comme le montre les intérêts composés dans les paris.
Étape 7 : décidez avant qu’elle arrive ce qu’est une série de pertes normale
Une série de pertes n’est pas le signe que le plan a échoué. Avec un vrai avantage, six pertes d’affilée ou plus sont courantes, et une chute de 14 unités sous le plus haut est ordinaire sur 500 pronostics. Décidez deux choses à l’avance :
- Ce qui change pendant une baisse normale : rien. Même unité, mêmes règles.
- Quand arrêter et analyser : par exemple quand la bankroll est 30 unités sous son plus haut, ou négative au point des 500 pronostics avec une CLV négative. Arrêtez, reprenez votre relevé et vérifiez que vous obtenez toujours les cotes. N’augmentez pas la mise pour vous refaire.
Étape 8 : décidez vos retraits à l’avance
Retirer de l’argent est la raison d’être d’une bankroll, mais chaque euro retiré cesse de composer. Choisissez une règle et tenez-vous-y :
- Tout ce qui dépasse la somme de départ, à la fin de chaque mois. La bankroll garde la même taille, mais vos gains ne sont jamais en jeu.
- La moitié du bénéfice de chaque mois. Un équilibre : une part retirée, une part qui continue de grandir.
- Rien pendant les 1 000 premiers pronostics, puis l’une des deux règles ci-dessus. La plus lente à rapporter, la plus rapide à grandir.
Quelle que soit votre règle, choisissez-la maintenant. Un retrait décidé un bon jour est souvent trop petit, et un retrait décidé un mauvais jour est souvent la totalité.
Un exemple concret : septembre 2026
Voici le plan appliqué à un vrai mois : chaque pronostic publié en septembre 2026, une unité chacun à la cote publiée, avec une bankroll de 1 000 € et une unité de 10 €. Les chiffres sont notre historique tel qu’il était le 16 octobre 2026 ; 11 jours perdants, 10 gagnants détaille le mois jour par jour.
- 3 septembre : −8,42 unités, soit 84 €, après trois jours rouges d’affilée. C’est le moment où ceux qui n’ont pas de plan doublent leurs mises. Les règles disent : rien ne change.
- 12 septembre : +13,05 unités en une journée, la meilleure du mois. Les règles disent la même chose : rien ne change.
- 13 septembre : −5,38 unités, la pire journée du mois, juste après la meilleure.
- Fin du mois : +15,95 unités, soit 159,50 €. La bankroll s’élève à 1 159,50 €.
- 1er octobre : l’unité passe à 11,60 €, soit 1 % de la nouvelle bankroll.
Deux mises en garde. Septembre a rapporté environ 2,8 % des sommes misées, c’est un bon mois, et une seule journée en a fait l’essentiel. Un tel mois aurait tout aussi bien pu finir dans le rouge, et c’est précisément à cela que servent les étapes 5 et 7. Et ce sont les cotes publiées : votre résultat dépend des cotes que vous obtenez.
Votre plan de bankroll sur une page
Copiez-le, remplissez les blancs et gardez-le là où vous pariez :
| Règle | Mon plan |
|---|---|
| Bankroll de départ | _____ €, de l’argent que je peux perdre |
| Unité | 1 % = _____ €, recalculée le 1er de chaque mois |
| Mise | 1 unité par pronostic, paris simples uniquement |
| Cote | Seulement à la cote « Jouer à ≥ » ou mieux |
| Relevé | Chaque pronostic, ma cote et la cote de clôture |
| Points de contrôle | 100 / 250 / 500 / 1 000 pronostics |
| Analyser si | 30 unités sous le plus haut, ou négatif à 500 pronostics avec une CLV négative |
| Retraits | _____ |
| Jamais | Recharger après des pertes, monter l’unité en cours de mois, chercher à se refaire |
Questions fréquentes
Combien faut-il pour commencer une bankroll de paris ?
Moins qu’on ne le pense. À 1 % par pronostic, 500 € donnent des mises de 5 €, ce qui suffit pour suivre un plan correctement. L’essentiel est que ce soit de l’argent que vous pouvez perdre entièrement, et que vous ne la rechargiez pas quand elle baisse.
Combien de temps faut-il pour construire une bankroll ?
Plus longtemps qu’on ne l’imagine. Avec un avantage réaliste d’environ 3 % par pronostic et des mises de 1 %, une bankroll typique progresse d’environ 30 % sur 1 000 pronostics et d’environ 70 % sur 2 000, avec des baisses en chemin. Des mises plus grosses n’accélèrent pas les choses de façon fiable : elles agrandissent surtout les baisses.
Faut-il remettre de l’argent après des pertes ?
Non. Si la bankroll baisse, l’unité baisse avec elle à la révision mensuelle suivante. La recharger masque si le plan fonctionne, et transforme un risque fixe en risque sans limite.
Quand augmenter sa mise ?
Seulement à la révision mensuelle, et seulement parce que la bankroll a grandi : l’unité reste à 1 % de ce qui est là. Jamais après une série gagnante, et jamais en cours de mois.
Que faire pendant une série de pertes ?
Rien de différent, tant qu’elle reste dans la limite fixée à l’avance. Six pertes d’affilée ou plus sont normales avec un vrai avantage. Si la baisse dépasse votre limite, arrêtez et vérifiez votre relevé et vos cotes, mais n’augmentez jamais la mise pour vous refaire.
Les paris comportent des risques. Un plan décide combien vous pouvez perdre et à quelle vitesse, pas si vous gagnez. Les résultats passés ne garantissent pas les résultats futurs. Ne misez que ce que vous pouvez vous permettre de perdre. 18+.